Raidaai
อัตราภาษีเงินได้บุคคลธรรมดา 2569 พร้อมวิธีคำนวณภาษีทีละขั้น
ตารางอัตราภาษีเงินได้บุคคลธรรมดาแบบขั้นบันได 0–35% สูตรคำนวณภาษี และตัวอย่างเงินเดือน 30,000 / 50,000 / 100,000 บาท ว่าต้องเสียภาษีปีละเท่าไร
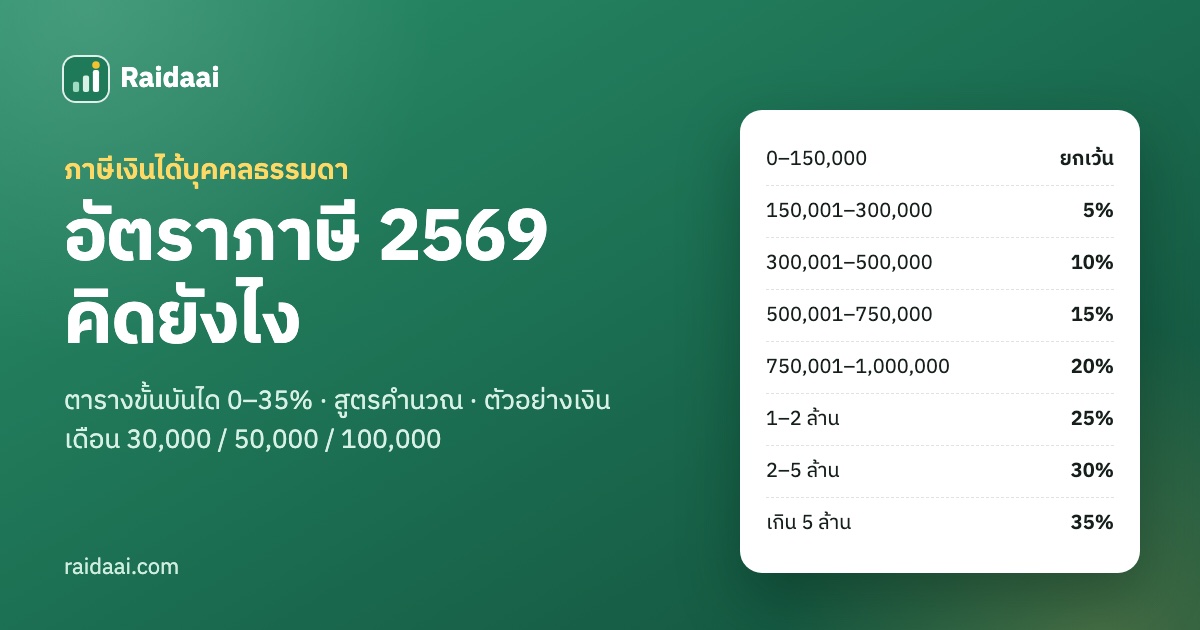
ภาษีเงินได้บุคคลธรรมดาของไทยคิดแบบ อัตราก้าวหน้า (ขั้นบันได) เงินได้สุทธิแต่ละช่วงเสียภาษีตามอัตราของช่วงนั้น ไม่ได้เอาอัตราสูงสุดไปคูณทั้งก้อน บทความนี้สรุปตารางอัตราภาษีที่ใช้กับปีภาษี 2569 (ยื่นต้นปี 2570) สูตรคำนวณ และตัวอย่างตัวเลขจริง
สรุปสั้น ๆ: เงินได้สุทธิ 150,000 บาทแรกได้รับยกเว้น จากนั้นอัตราภาษีขึ้นเป็นขั้นจาก 5% จนถึง 35% สำหรับส่วนที่เกิน 5 ล้านบาท สูตรคือ เงินได้ − ค่าใช้จ่าย − ค่าลดหย่อน = เงินได้สุทธิ แล้วคิดภาษีตามขั้นบันได
ตารางอัตราภาษีเงินได้บุคคลธรรมดา
| เงินได้สุทธิ (บาท) | อัตราภาษี | ภาษีสูงสุดในขั้น | ภาษีสะสม |
|---|---|---|---|
| 0–150,000 | ยกเว้น | 0 | 0 |
| 150,001–300,000 | 5% | 7,500 | 7,500 |
| 300,001–500,000 | 10% | 20,000 | 27,500 |
| 500,001–750,000 | 15% | 37,500 | 65,000 |
| 750,001–1,000,000 | 20% | 50,000 | 115,000 |
| 1,000,001–2,000,000 | 25% | 250,000 | 365,000 |
| 2,000,001–5,000,000 | 30% | 900,000 | 1,265,000 |
| เกิน 5,000,000 | 35% | — | — |
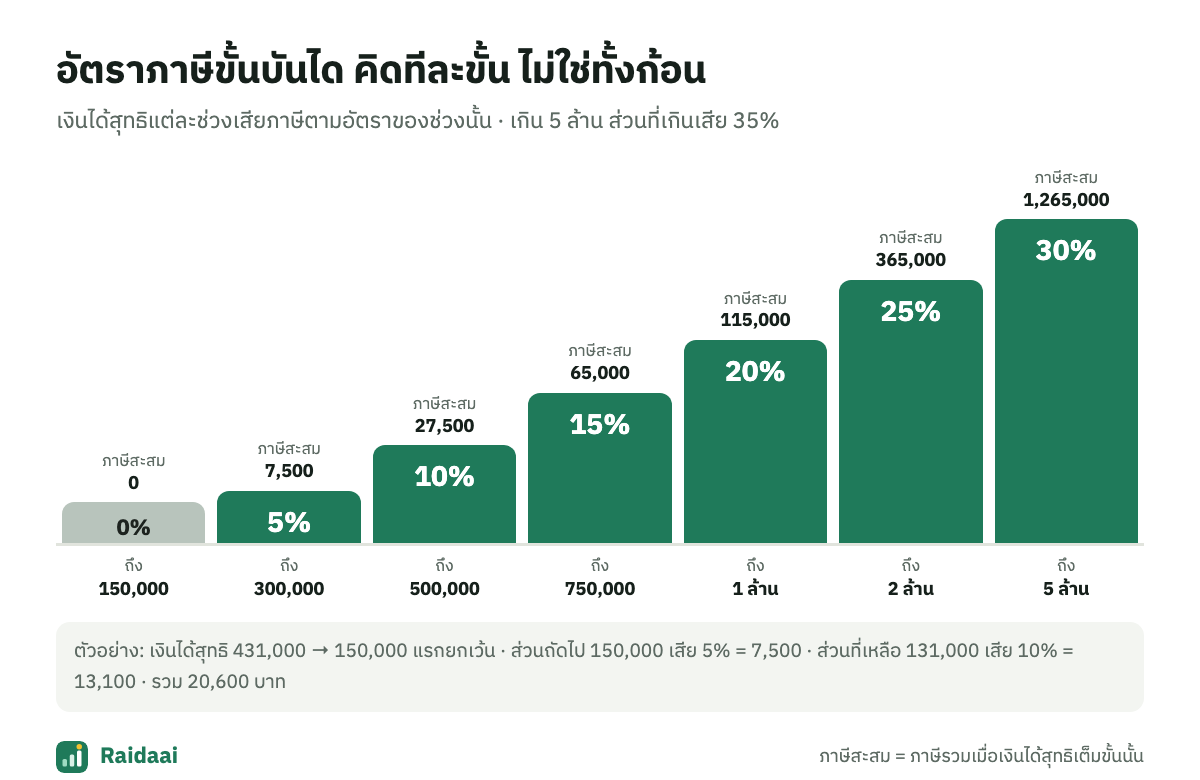
"ภาษีสะสม" คือภาษีทั้งหมดเมื่อเงินได้สุทธิเต็มขั้นนั้นพอดี ใช้คิดเร็ว ๆ ได้ เช่น เงินได้สุทธิ 600,000 บาท = ภาษีสะสมถึง 500,000 (27,500) + ส่วนที่เกินอีก 100,000 × 15% (15,000) = 42,500 บาท
วิธีคำนวณภาษี 4 ขั้น
- รวมเงินได้ทั้งปี แยกตามประเภทเงินได้ 40(1)–40(8) — ดูความหมายของแต่ละประเภทใน เงินได้ 40(1)–40(8) คืออะไร
- หักค่าใช้จ่าย ตามประเภทเงินได้ เช่น เงินเดือนหัก 50% แต่ไม่เกิน 100,000 บาท
- หักค่าลดหย่อน เช่น ส่วนตัว 60,000 บาท ประกันสังคม ประกันชีวิต — ดูรายการทั้งหมดใน ลดหย่อนภาษี 2569 มีอะไรบ้าง
- คิดภาษีตามขั้นบันได จากเงินได้สุทธิ แล้วหักภาษีที่ถูกหัก ณ ที่จ่ายไว้แล้ว จะรู้ว่าต้องจ่ายเพิ่มหรือได้คืน
ตัวอย่าง: เงินเดือน 30,000 / 50,000 / 100,000 บาท
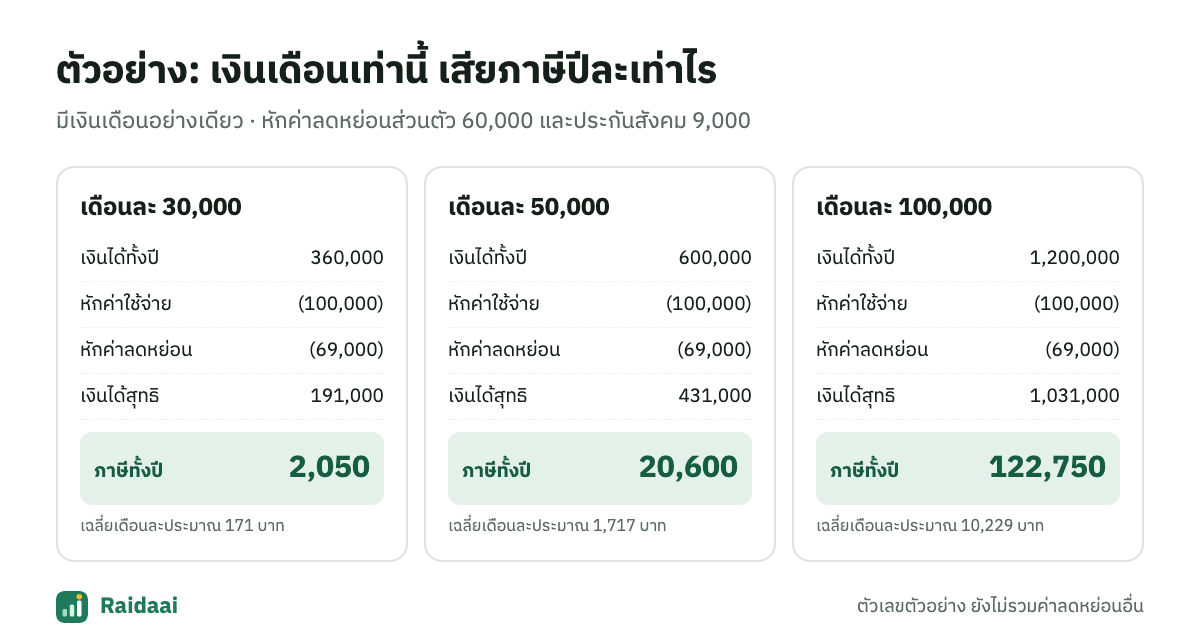
สมมติมีเงินเดือนอย่างเดียว หักค่าลดหย่อนส่วนตัว 60,000 บาท และประกันสังคม 9,000 บาท
| เดือนละ 30,000 | เดือนละ 50,000 | เดือนละ 100,000 | |
|---|---|---|---|
| เงินได้ทั้งปี | 360,000 | 600,000 | 1,200,000 |
| หักค่าใช้จ่าย 50% ไม่เกิน 100,000 | (100,000) | (100,000) | (100,000) |
| หักค่าลดหย่อน | (69,000) | (69,000) | (69,000) |
| เงินได้สุทธิ | 191,000 | 431,000 | 1,031,000 |
| ภาษีทั้งปี | 2,050 | 20,600 | 122,750 |
ตัวอย่างเงินเดือน 50,000 บาท: 150,000 แรกยกเว้น → 150,001–300,000 เสีย 5% = 7,500 → ส่วนที่เหลือ 131,000 เสีย 10% = 13,100 → รวม 20,600 บาท หรือเฉลี่ยเดือนละประมาณ 1,717 บาท ซึ่งนายจ้างมักหักไว้จากเงินเดือนทุกเดือนแล้ว
ภาษีวิธีที่ 2 (0.5%) คืออะไร
ถ้ามีเงินได้ที่ ไม่ใช่เงินเดือน 40(1) ตั้งแต่ 120,000 บาทขึ้นไป เช่น รายได้ฟรีแลนซ์ ค่าเช่า ขายของ ต้องคำนวณภาษีอีกวิธีด้วย คือ 0.5% ของเงินได้พึงประเมินที่ไม่ใช่ 40(1) ถ้าได้เกิน 5,000 บาท ให้เสียตามวิธีที่ได้ยอดสูงกว่า
วิธีที่ 2 มักมีผลกับคนที่มีรายรับสูงแต่หักค่าใช้จ่ายได้มาก เช่น แม่ค้าออนไลน์ที่หักต้นทุนตามจริง
คำถามที่พบบ่อย
เงินได้สุทธิเกินขั้นไปนิดเดียว ต้องเสียภาษีอัตราใหม่ทั้งก้อนไหม? ไม่ใช่ เสียอัตราใหม่เฉพาะส่วนที่เกินขั้นเท่านั้น เงินได้ส่วนที่อยู่ในขั้นล่างยังเสียอัตราเดิม จึงไม่มีกรณี "รายได้เพิ่มแล้วได้เงินสุทธิน้อยลง"
อัตราภาษีปี 2569 เปลี่ยนจากปีก่อนไหม? อัตราขั้นบันไดชุดนี้ใช้มาตั้งแต่ปีภาษี 2560 ถ้ามีการเปลี่ยนแปลง กรมสรรพากรจะประกาศ ควรตรวจประกาศล่าสุดก่อนยื่นแบบ
ถูกหักภาษี ณ ที่จ่ายไปแล้ว ต้องคำนวณอีกไหม? ต้องคำนวณ ภาษีที่ถูกหักเป็นแค่การจ่ายล่วงหน้า สิ้นปีนำมาเทียบกับภาษีจริง ถ้าหักไว้เกินก็ขอคืนได้ อ่านต่อที่ ถูกหักภาษี ณ ที่จ่าย 3% ขอคืนได้ไหม
เงินเดือนเท่าไหร่ถึงเริ่มเสียภาษี? ถ้ามีเงินเดือนอย่างเดียวและประกันสังคม เริ่มเสียภาษีที่ประมาณเดือนละ 26,600 บาท รายละเอียดอยู่ใน เงินเดือนเท่าไหร่ต้องเสียภาษี
คำนวณกับตัวเลขของตัวเอง
ไม่ต้องคิดเองทีละขั้น หน้าคำนวณภาษีของ Raidaai ใช้ขั้นบันได ค่าใช้จ่าย เพดานค่าลดหย่อน และภาษีวิธีที่ 2 ตามแบบ ภ.ง.ด.90/91 ให้อัตโนมัติ แสดงภาษีแต่ละขั้นให้เห็นครบ
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ