Raidaai
ลดหย่อนภาษี 2569 มีอะไรบ้าง — รวมทุกรายการพร้อมเพดาน
รวมค่าลดหย่อนภาษีเงินได้บุคคลธรรมดาปีภาษี 2569 (ยื่นต้นปี 2570) ทั้งครอบครัว ประกัน กองทุน RMF / Thai ESG ดอกเบี้ยบ้าน และเงินบริจาค พร้อมเพดานและตัวอย่างว่าภาษีลดลงได้เท่าไร
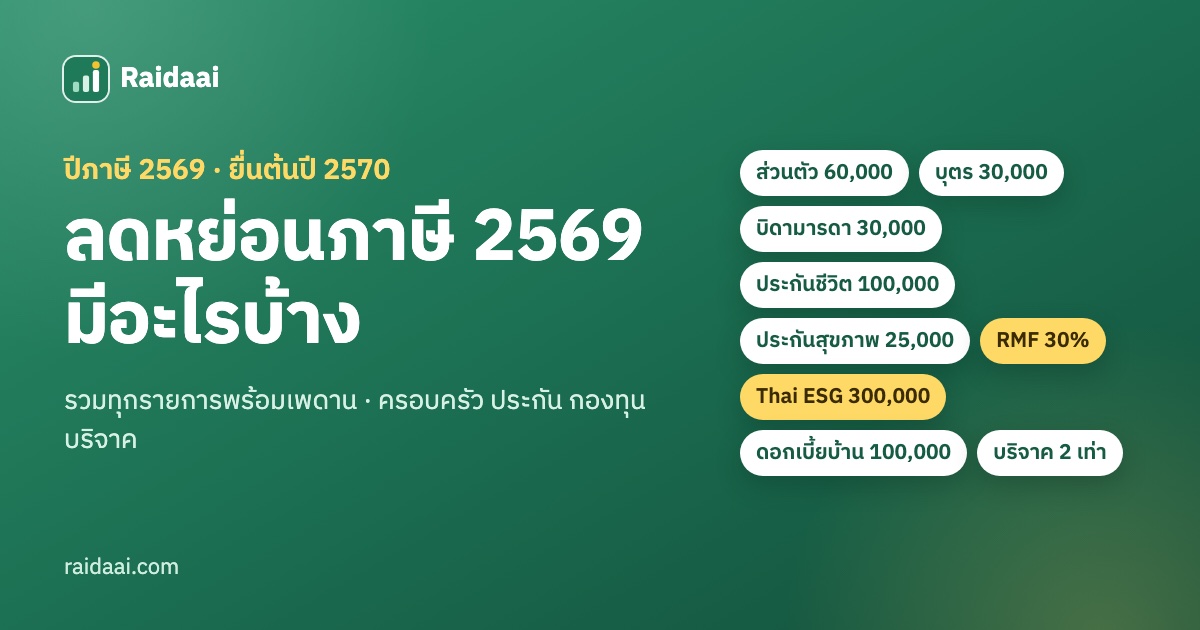
ค่าลดหย่อนคือรายการที่นำไปหักออกจากเงินได้ก่อนคำนวณภาษี ยิ่งหักได้มาก เงินได้สุทธิยิ่งน้อย และภาษีที่ต้องจ่ายก็ลดลง บทความนี้รวบรวมค่าลดหย่อนสำหรับ ปีภาษี 2569 (เงินได้ 1 ม.ค.–31 ธ.ค. 2569 ยื่นแบบ ภ.ง.ด.90/91 ช่วงต้นปี 2570) แบ่งเป็น 5 กลุ่ม
สรุปสั้น ๆ: ทุกคนได้ค่าลดหย่อนส่วนตัว 60,000 บาท นอกนั้นต้องมีจ่ายจริง เช่น ประกันชีวิต (ไม่เกิน 100,000) ประกันสุขภาพ (ไม่เกิน 25,000) RMF (30% ของเงินได้) Thai ESG (30% ไม่เกิน 300,000) และดอกเบี้ยบ้าน (ไม่เกิน 100,000) — รายการที่ต้องซื้อหรือจ่าย ต้องทำภายใน 31 ธันวาคม 2569
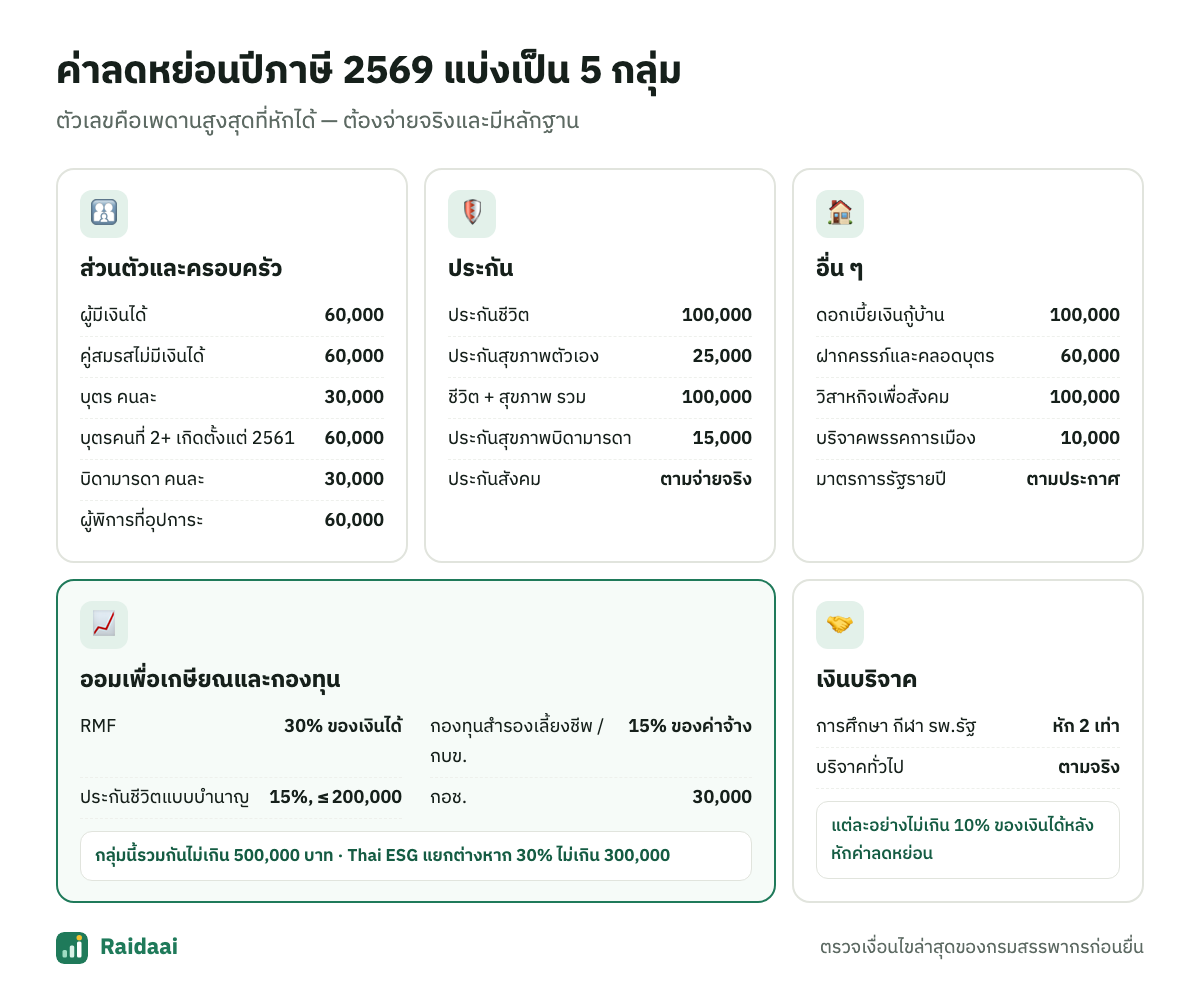
1. ค่าลดหย่อนส่วนตัวและครอบครัว
| รายการ | หักได้ | เงื่อนไขสำคัญ |
|---|---|---|
| ผู้มีเงินได้ | 60,000 | ได้ทุกคนอัตโนมัติ |
| คู่สมรส | 60,000 | จดทะเบียนสมรส และคู่สมรสไม่มีเงินได้ |
| บุตร | คนละ 30,000 | บุตรชอบด้วยกฎหมายหรือบุตรบุญธรรม ตามเงื่อนไขอายุ/การศึกษา |
| บุตรคนที่ 2 เป็นต้นไปที่เกิดตั้งแต่ปี 2561 | คนละ 60,000 | |
| บิดามารดา | คนละ 30,000 | อายุ 60 ปีขึ้นไป มีเงินได้ไม่เกิน 30,000 บาทต่อปี (รวมของคู่สมรสได้ไม่เกิน 4 คน) |
| อุปการะคนพิการหรือทุพพลภาพ | คนละ 60,000 | มีบัตรคนพิการ หรือใบรับรองแพทย์ |
| ค่าฝากครรภ์และคลอดบุตร | ไม่เกิน 60,000 | ต่อการตั้งครรภ์ หนึ่งครั้ง |
2. ประกัน
| รายการ | หักได้ | เงื่อนไขสำคัญ |
|---|---|---|
| เบี้ยประกันชีวิต | ไม่เกิน 100,000 | กรมธรรม์คุ้มครอง 10 ปีขึ้นไป กับบริษัทในประเทศไทย |
| เบี้ยประกันสุขภาพตัวเอง | ไม่เกิน 25,000 | รวมกับประกันชีวิตแล้วไม่เกิน 100,000 |
| เบี้ยประกันสุขภาพบิดามารดา | ไม่เกิน 15,000 | รวมทุกคน |
| เงินสมทบประกันสังคม | ตามที่จ่ายจริง | ดูยอดในหนังสือรับรองของนายจ้าง |
3. ออมเพื่อเกษียณและกองทุน
| รายการ | หักได้ |
|---|---|
| กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) | 30% ของเงินได้พึงประเมิน |
| กองทุนสำรองเลี้ยงชีพ / กบข. / กองทุนสงเคราะห์ครู | 15% ของค่าจ้าง |
| เบี้ยประกันชีวิตแบบบำนาญ | 15% ของเงินได้ ไม่เกิน 200,000 |
| กองทุนการออมแห่งชาติ (กอช.) | ไม่เกิน 30,000 |
สำคัญ: กลุ่มนี้ รวมกันไม่เกิน 500,000 บาท ต่อปี
กองทุน Thai ESG แยกนับต่างหาก ไม่รวมในเพดาน 500,000 บาท หักได้ 30% ของเงินได้ ไม่เกิน 300,000 บาท
ทั้ง RMF และ Thai ESG มีเงื่อนไขการถือครอง — RMF ต้องถือไม่น้อยกว่า 5 ปีและจนอายุครบ 55 ปี ส่วน Thai ESG ต้องถือครบระยะเวลาที่กำหนดสำหรับปีที่ซื้อ ถ้าขายก่อนกำหนดต้องคืนภาษีที่เคยได้ลดหย่อนพร้อมเงินเพิ่ม และกองทุนมีความเสี่ยงจากการลงทุน ศึกษาหนังสือชี้ชวนก่อนซื้อ
4. ค่าลดหย่อนอื่น ๆ
| รายการ | หักได้ |
|---|---|
| ดอกเบี้ยเงินกู้ซื้อหรือสร้างที่อยู่อาศัย | ไม่เกิน 100,000 |
| เงินลงทุนในวิสาหกิจเพื่อสังคม | ไม่เกิน 100,000 |
| เงินบริจาคพรรคการเมือง | ไม่เกิน 10,000 |
นอกจากนี้ รัฐบาลมักออก มาตรการกระตุ้นเศรษฐกิจรายปี เช่น Easy E-Receipt (ซื้อสินค้าและบริการที่มีใบกำกับภาษีอิเล็กทรอนิกส์ในช่วงที่กำหนด) ซึ่งวงเงินและช่วงเวลาเปลี่ยนทุกปี ควรตรวจประกาศของกรมสรรพากรสำหรับปี 2569 ก่อนใช้สิทธิ์
5. เงินบริจาค
- บริจาคเพื่อการศึกษา การกีฬา การพัฒนาสังคม หรือโรงพยาบาลรัฐ — หักได้ 2 เท่า ของที่จ่ายจริง
- บริจาคทั่วไป เช่น วัด มูลนิธิ องค์การสาธารณกุศล — หักได้ตามที่จ่ายจริง
แต่ละประเภทหักได้ไม่เกิน 10% ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อน การบริจาคผ่านระบบ e-Donation ข้อมูลจะส่งถึงกรมสรรพากรอัตโนมัติ ไม่ต้องเก็บใบเสร็จ
ตัวอย่าง: ภาษีลดลงได้เท่าไร
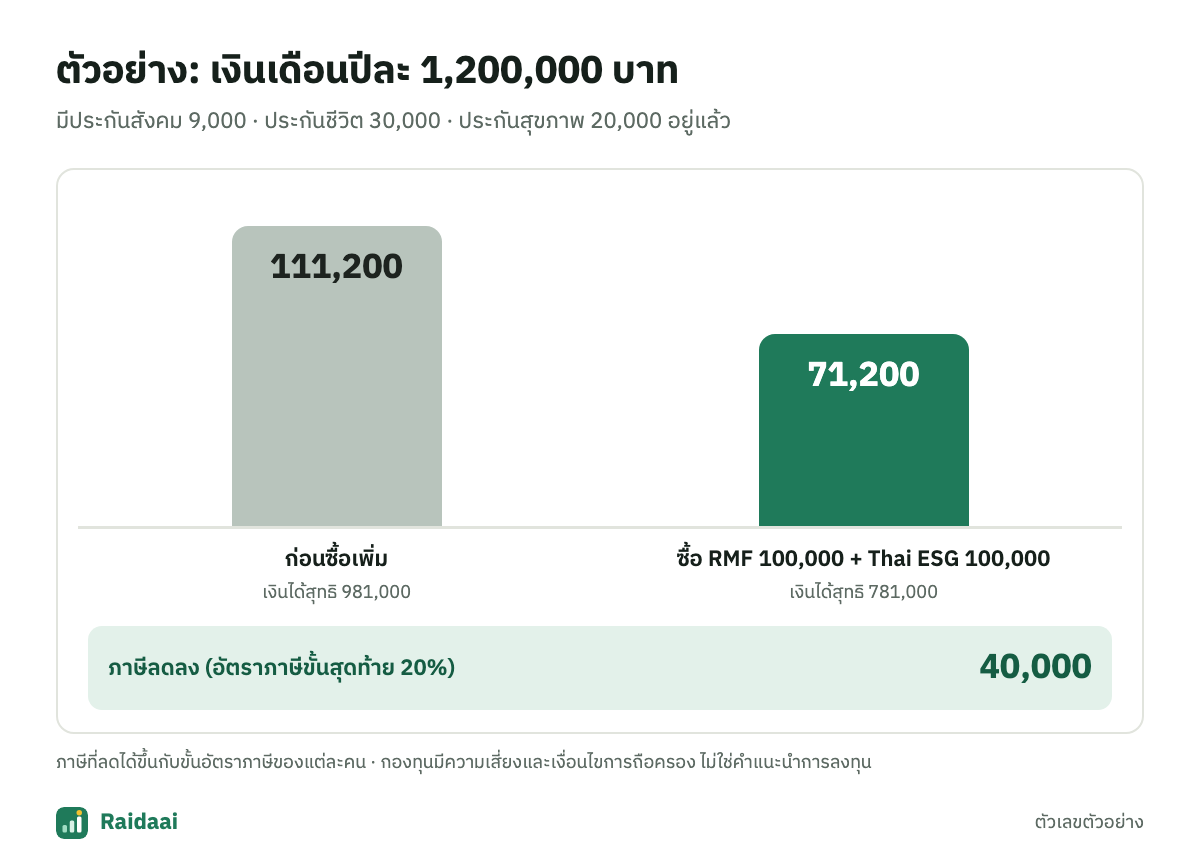
สมมติมีเงินเดือนปีละ 1,200,000 บาท จ่ายประกันสังคม 9,000 บาท ประกันชีวิต 30,000 บาท และประกันสุขภาพ 20,000 บาท อยู่แล้ว
| ก่อนซื้อเพิ่ม | ซื้อ RMF 100,000 + Thai ESG 100,000 | |
|---|---|---|
| เงินได้หลังหักค่าใช้จ่าย | 1,100,000 | 1,100,000 |
| ค่าลดหย่อนรวม | 119,000 | 319,000 |
| เงินได้สุทธิ | 981,000 | 781,000 |
| ภาษีทั้งปี | 111,200 | 71,200 |
ลงเงินเพิ่ม 200,000 บาท ภาษีลดลง 40,000 บาท เพราะเงินได้ส่วนที่ลดลงอยู่ในขั้นอัตราภาษี 20% — คนที่อยู่ในขั้นอัตราต่ำกว่าจะลดได้น้อยกว่า ส่วนคนที่อยู่ในขั้น 25–35% จะลดได้มากกว่า
ข้อควรระวัง
- ซื้อหรือจ่ายภายใน 31 ธันวาคม 2569 — ซื้อปีหน้าใช้ลดหย่อนปีนี้ไม่ได้
- ใช้เพดานให้พอดี ซื้อเกินเพดานไม่ได้ลดหย่อนเพิ่ม เช่น RMF ที่เกิน 30% ของเงินได้ หรือกลุ่มเกษียณที่เกิน 500,000 บาท
- อย่าซื้อเพื่อลดหย่อนอย่างเดียว ดูความจำเป็น ความเสี่ยง และระยะเวลาที่ต้องถือด้วย
- เก็บหลักฐาน ใบเสร็จเบี้ยประกัน หนังสือรับรองการซื้อหน่วยลงทุน หนังสือรับรองดอกเบี้ยจากธนาคาร และแจ้งบริษัทประกัน/กองทุนให้ส่งข้อมูลให้กรมสรรพากร
ลองคำนวณกับตัวเลขของตัวเอง
หน้าคำนวณภาษีของ Raidaai ใช้เพดานค่าลดหย่อนตามแบบ ภ.ง.ด.90/91 ให้อัตโนมัติ และมีส่วน "ลองเพิ่มค่าลดหย่อน" บอกว่าแต่ละรายการยังซื้อเพิ่มได้อีกเท่าไรก่อนชนเพดาน และภาษีจะลดลงเท่าไร
คำถามที่พบบ่อย
ซื้อ RMF หรือ Thai ESG วันที่ 31 ธันวาคม ใช้ลดหย่อนปีนี้ได้ไหม? ได้ ถ้ารายการซื้อสำเร็จภายในปีนั้น แต่ 31 ธันวาคมมักเป็นวันหยุด กองทุนจะตัดรอบที่วันทำการสุดท้ายของปี ควรซื้อเผื่อเวลาไว้ ดูเช็กลิสต์ที่ วางแผนภาษีปลายปี
ประกันสุขภาพลดหย่อนได้ 25,000 บาท แล้วประกันชีวิตยังได้อีก 100,000 ไหม? สองรายการรวมกันไม่เกิน 100,000 บาท เช่น ประกันสุขภาพ 25,000 บาท ประกันชีวิตจะลดหย่อนได้อีกไม่เกิน 75,000 บาท
ลดหย่อนบิดามารดาได้กี่คน? ได้คนละ 30,000 บาท สำหรับบิดามารดาที่อายุ 60 ปีขึ้นไปและมีเงินได้ไม่เกิน 30,000 บาทต่อปี ถ้าคู่สมรสไม่มีเงินได้ ใช้สิทธิ์ของบิดามารดาคู่สมรสได้ด้วย รวมไม่เกิน 4 คน และพี่น้องใช้สิทธิ์ซ้ำกันไม่ได้
ไม่ได้แจ้งบริษัทประกันให้ส่งข้อมูลให้กรมสรรพากร ใช้สิทธิ์ได้ไหม? ต้องแจ้งความประสงค์ใช้สิทธิ์ลดหย่อนกับบริษัทประกันหรือบริษัทจัดการกองทุนก่อน ไม่อย่างนั้นอาจใช้สิทธิ์ไม่ได้ หรือถูกขอเอกสารเพิ่มตอนขอคืนภาษี
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ