Raidaai
ขายของออนไลน์เสียภาษียังไง? แม่ค้าออนไลน์ต้องรู้ เงินได้ 40(8) หักเหมา 60%
ขายของออนไลน์เป็นเงินได้ 40(8) หักค่าใช้จ่ายเหมา 60% หรือตามจริง ดูตัวอย่างคำนวณ ภาษีวิธีที่ 2 ค่าคอมมิชชัน Affiliate และเมื่อไรต้องจด VAT
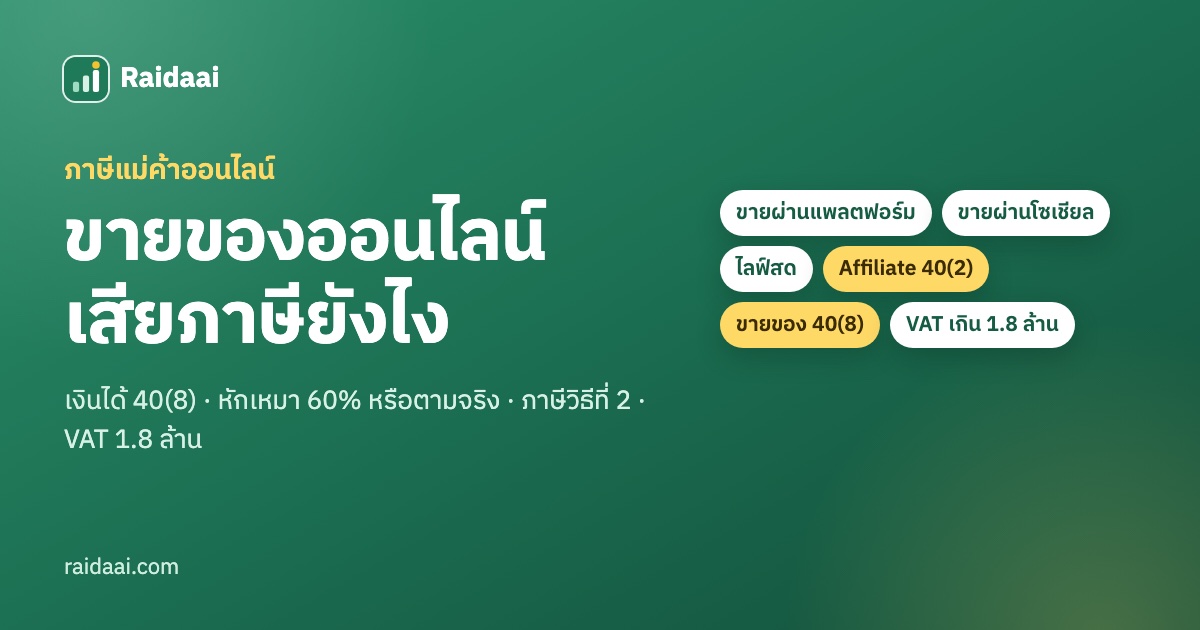
ขายของผ่านแพลตฟอร์มออนไลน์ โซเชียลมีเดีย หรือไลฟ์สด ล้วนเป็นรายได้ที่ต้องยื่นภาษีเหมือนรายได้อื่น และวันนี้ข้อมูลยอดขายและการรับโอนเงินถูกส่งถึงกรมสรรพากรมากขึ้นเรื่อย ๆ การไม่ยื่นอาจทำให้ถูกเรียกเก็บภาษีย้อนหลังพร้อมเงินเพิ่ม
สรุปสั้น ๆ: รายได้จากขายสินค้าเป็น เงินได้ 40(8) หักค่าใช้จ่ายเหมาได้ 60% หรือหักตามจริงถ้ามีหลักฐาน ยอดขายเกิน 1 ล้านบาทต้องระวัง ภาษีวิธีที่ 2 (0.5% ของยอดขาย) ยอดขายเกิน 1.8 ล้านบาทต่อปี ต้องจดทะเบียน VAT และต้องยื่น ภ.ง.ด.94 กลางปี
รายได้แบบไหนเป็นเงินได้ประเภทไหน
| รายได้ | ประเภทที่พบบ่อย | หักค่าใช้จ่าย |
|---|---|---|
| ขายสินค้า (ซื้อมาขายไป หรือผลิตเอง) | 40(8) | เหมา 60% หรือตามจริง |
| ค่าคอมมิชชันจากการแนะนำสินค้า (Affiliate) | มักเป็น 40(2) — ดูใน 50 ทวิ ของแพลตฟอร์ม | 50% รวมกับเงินเดือนไม่เกิน 100,000 |
| ค่าจ้างรีวิวสินค้า ค่าโฆษณาที่แบรนด์จ่าย | 40(2) หรือ 40(8) แล้วแต่ลักษณะงาน | ตามประเภท |
| รับทำของตามสั่งโดยลงทุนวัตถุดิบเอง | 40(8) หรือ 40(7) | 60% หรือตามจริง |
ประเภทเงินได้ขึ้นกับลักษณะรายได้จริง ถ้ามี 50 ทวิ ให้ยึดตามที่ระบุ ดูความหมายของแต่ละประเภทได้ที่ เงินได้ 40(1)–40(8) คืออะไร
วิธีคำนวณ: เหมา 60% หรือหักตามจริง
- หักเหมา 60%: ไม่ต้องใช้หลักฐานค่าใช้จ่าย ง่ายที่สุด เหมาะกับคนที่ต้นทุนจริงต่ำกว่า 60% ของยอดขาย
- หักตามจริง: ใช้เมื่อต้นทุนจริงสูงกว่า 60% เช่น สินค้ามาร์จินต่ำ ต้องมีหลักฐานครบ ทั้งใบเสร็จค่าสินค้า ค่าขนส่ง ค่าธรรมเนียมแพลตฟอร์ม ค่าโฆษณา และควรทำบัญชีรายรับรายจ่ายไว้
ตัวอย่าง: ยอดขายทั้งปี 1,500,000 บาท
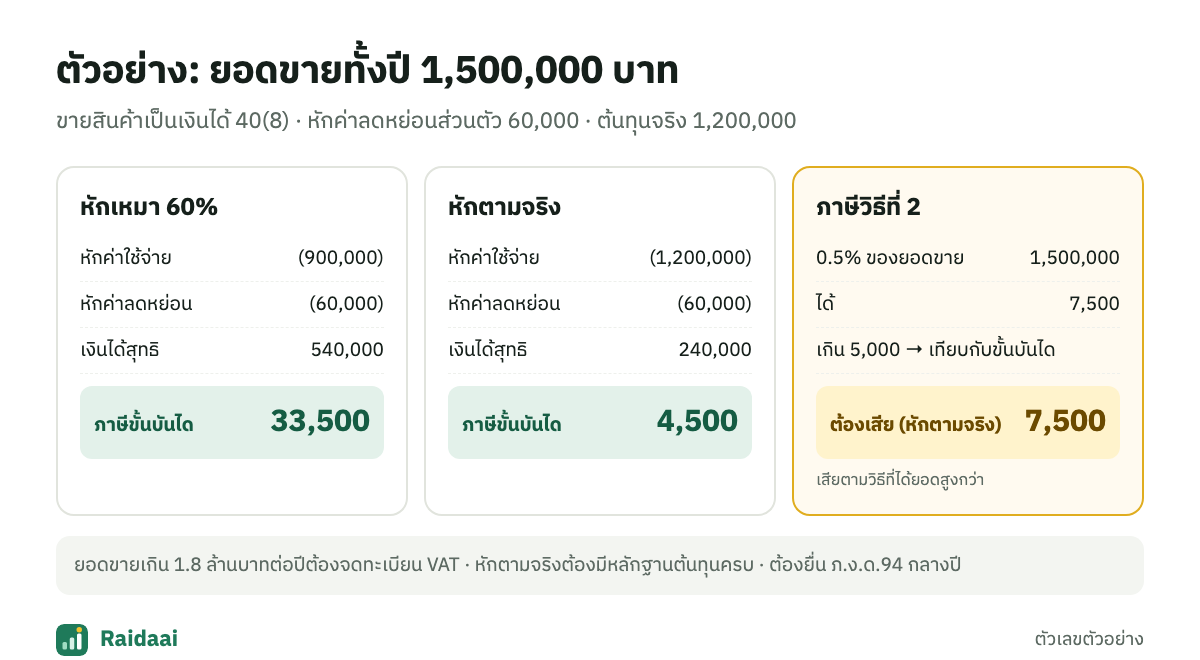
ขายสินค้าอย่างเดียว ไม่มีเงินเดือน หักค่าลดหย่อนส่วนตัว 60,000 บาท ต้นทุนจริงทั้งปี 1,200,000 บาท (80% ของยอดขาย)
| หักเหมา 60% | หักตามจริง | |
|---|---|---|
| ยอดขาย | 1,500,000 | 1,500,000 |
| หักค่าใช้จ่าย | (900,000) | (1,200,000) |
| หักค่าลดหย่อน | (60,000) | (60,000) |
| เงินได้สุทธิ | 540,000 | 240,000 |
| ภาษีขั้นบันได | 33,500 | 4,500 |
| ภาษีวิธีที่ 2 (0.5% × 1,500,000) | 7,500 | 7,500 |
| ภาษีที่ต้องเสีย | 33,500 | 7,500 |
ร้านนี้ต้นทุนจริงสูง การหักตามจริงทำให้ภาษีลดลงมาก แต่ภาษีขั้นบันไดเหลือแค่ 4,500 บาท ซึ่ง ต่ำกว่าภาษีวิธีที่ 2 จึงต้องเสียตามวิธีที่ 2 คือ 7,500 บาท
ภาษีวิธีที่ 2 (0.5%) สำคัญกับแม่ค้าออนไลน์
ถ้ามีเงินได้ที่ไม่ใช่เงินเดือนตั้งแต่ 120,000 บาท ต้องคำนวณ 0.5% ของเงินได้พึงประเมิน (ยอดขาย ไม่ใช่กำไร) ถ้าได้เกิน 5,000 บาท ให้เสียตามวิธีที่ได้ยอดสูงกว่า
แปลว่ายอดขายเกิน 1,000,000 บาท ภาษีขั้นต่ำมักไม่ต่ำกว่า 0.5% ของยอดขาย แม้กำไรจะน้อยก็ตาม ร้านมาร์จินบางควรคิดเรื่องนี้ไว้ตั้งแต่ตั้งราคา รายละเอียดการคิดขั้นบันไดดูที่ อัตราภาษีเงินได้บุคคลธรรมดา 2569
ยอดขายเกิน 1.8 ล้าน ต้องจด VAT
ถ้ารายรับจากการขายสินค้าหรือให้บริการ เกิน 1.8 ล้านบาทต่อปี ต้องจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับจากวันที่ยอดเกิน หลังจดต้องออกใบกำกับภาษี และยื่นแบบ ภ.พ.30 ทุกเดือน ภาษีมูลค่าเพิ่มเป็นคนละเรื่องกับภาษีเงินได้ ต้องจัดการทั้งสองอย่าง
กรมสรรพากรรู้ยอดขายได้ยังไง
- กฎหมาย e-Payment: ธนาคารและผู้ให้บริการชำระเงินต้องรายงานบัญชีที่รับโอนเงิน ตั้งแต่ 3,000 ครั้งต่อปี หรือ ตั้งแต่ 400 ครั้งและยอดรวมตั้งแต่ 2 ล้านบาท ให้กรมสรรพากร
- แพลตฟอร์มดิจิทัล: ผู้ให้บริการแพลตฟอร์มบางประเภทมีหน้าที่ส่งข้อมูลรายได้ของผู้ขายให้กรมสรรพากร
- ภาษีหัก ณ ที่จ่าย: ค่าคอมมิชชันหรือค่าจ้างที่บริษัทจ่ายมีการหักภาษีและรายงานอยู่แล้ว
การถูกรายงานไม่ได้แปลว่าต้องเสียภาษีเพิ่ม ถ้ายื่นแบบครบถูกต้องอยู่แล้ว
ต้องยื่น ภ.ง.ด.94 กลางปี
เงินได้ 40(8) ที่ได้รับช่วงมกราคม–มิถุนายน ต้องยื่น ภ.ง.ด.94 ภายในสิ้นเดือนกันยายน และยื่น ภ.ง.ด.90 ต้นปีถัดไป ภาษีที่จ่ายกลางปีนำไปหักได้ (ขั้นตอนยื่นภาษีออนไลน์)
คำถามที่พบบ่อย
ขายของไม่กี่หมื่นบาทต่อปี ต้องยื่นไหม? ถ้ามีรายได้ประเภทนี้อย่างเดียวและเกิน 60,000 บาทต่อปี (คนโสด) ต้องยื่นแบบ แม้คำนวณแล้วอาจไม่ต้องเสียภาษี (เกณฑ์ต้องยื่นภาษี)
มีงานประจำแล้วขายของออนไลน์เสริม ยื่นยังไง? ยื่น ภ.ง.ด.90 รวมทั้งเงินเดือนและรายได้จากการขาย รายได้ส่วนนี้ไปต่อยอดบนขั้นภาษีของเงินเดือน ควรกันเงินส่วนหนึ่งไว้จ่ายภาษี
ยอดขายใช้ยอดก่อนหรือหลังหักค่าธรรมเนียมแพลตฟอร์ม? เงินได้คือยอดขายเต็มที่ลูกค้าจ่าย ค่าธรรมเนียมแพลตฟอร์มเป็นค่าใช้จ่าย ถ้าเลือกหักตามจริงนำไปหักได้ ถ้าเลือกหักเหมา 60% ถือว่ารวมอยู่ในอัตราเหมาแล้ว
ควรจดทะเบียนเป็นบริษัทไหม? ขึ้นกับยอดขาย กำไร และแผนธุรกิจ ภาษีนิติบุคคลคิดจากกำไรสุทธิ แต่มีค่าใช้จ่ายทำบัญชีและสอบบัญชีเพิ่ม ควรปรึกษานักบัญชีเมื่อยอดขายสูงขึ้น
จดยอดขายทุกเดือน ไม่ต้องไล่ย้อนตอนยื่น
Raidaai บันทึกรายได้แต่ละเดือนเป็นเงินได้ 40(8) แยกตามช่องทางหรือแพลตฟอร์ม สรุปยอดครึ่งปีไว้ยื่น ภ.ง.ด.94 และทั้งปีไว้ยื่น ภ.ง.ด.90 พร้อมคำนวณให้ทั้งแบบหักเหมาและตามจริง รวมถึงภาษีวิธีที่ 2
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ