Raidaai
เงินได้ 40(1)–40(8) คืออะไร สรุปเงินได้พึงประเมินครบทุกประเภท
สรุปเงินได้พึงประเมินตามมาตรา 40 ทั้ง 8 ประเภท ตั้งแต่เงินเดือน 40(1) ถึงธุรกิจ 40(8) พร้อมตัวอย่างรายได้และอัตราหักค่าใช้จ่ายของแต่ละประเภท
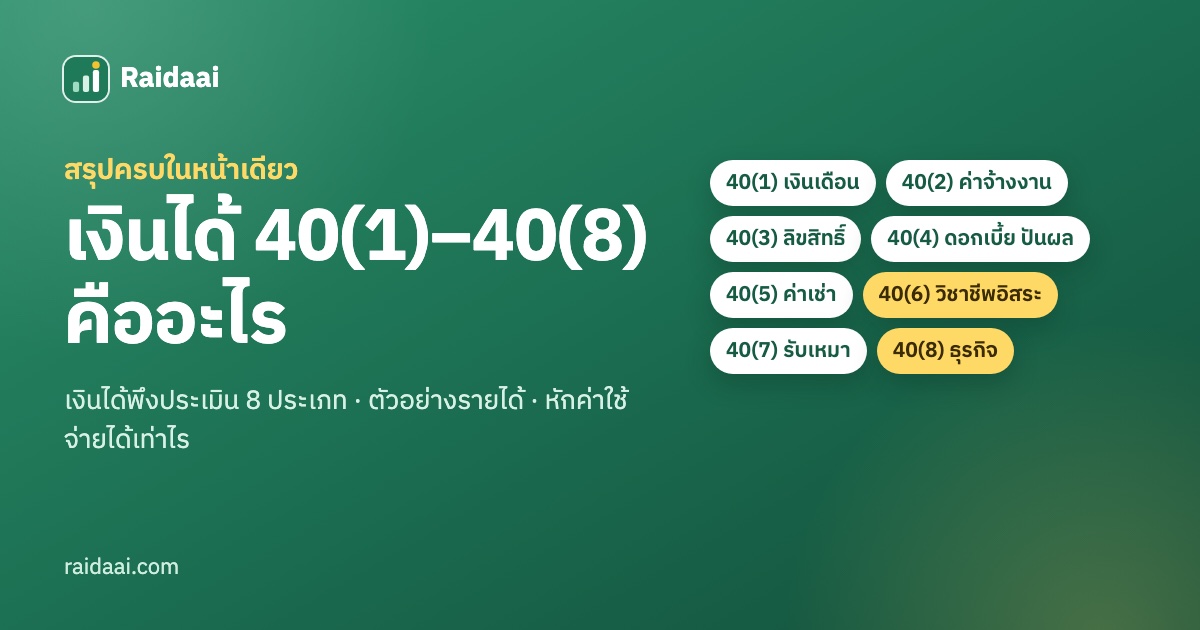
เวลาได้หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) หรือกรอกแบบยื่นภาษี จะเจอคำว่า "40(1)" "40(2)" ไปจนถึง "40(8)" ตัวเลขเหล่านี้คือ ประเภทเงินได้พึงประเมินตามมาตรา 40 แห่งประมวลรัษฎากร แต่ละประเภทหักค่าใช้จ่ายได้ไม่เท่ากัน จึงมีผลกับภาษีที่ต้องเสียโดยตรง
สรุปสั้น ๆ: 40(1) เงินเดือน · 40(2) ค่าจ้างทำงาน ค่านายหน้า · 40(3) ค่าลิขสิทธิ์ · 40(4) ดอกเบี้ย เงินปันผล · 40(5) ค่าเช่า · 40(6) วิชาชีพอิสระ · 40(7) รับเหมา · 40(8) ธุรกิจและอื่น ๆ — ประเภทเงินได้ขึ้นกับลักษณะของรายได้ ไม่ได้เลือกเอง
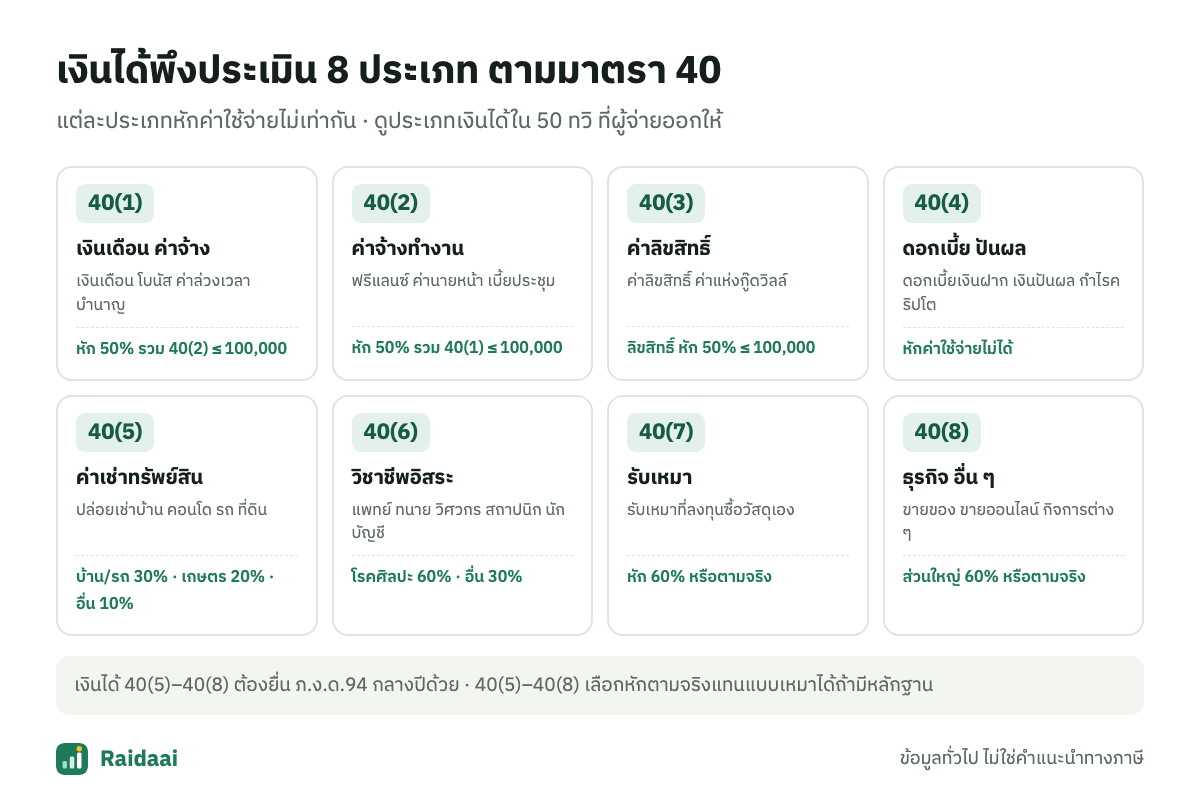
ตารางสรุปเงินได้ 8 ประเภท
| ประเภท | ตัวอย่างรายได้ | หักค่าใช้จ่าย |
|---|---|---|
| 40(1) เงินเดือน ค่าจ้าง | เงินเดือน โบนัส ค่าล่วงเวลา เบี้ยเลี้ยง บำนาญ | 50% รวมกับ 40(2) ไม่เกิน 100,000 |
| 40(2) ค่าจ้างทำงาน | ฟรีแลนซ์รับทำงานให้ ค่านายหน้า เบี้ยประชุม ค่าวิทยากร | 50% รวมกับ 40(1) ไม่เกิน 100,000 |
| 40(3) ค่าลิขสิทธิ์ | ค่าลิขสิทธิ์งานเขียน เพลง ซอฟต์แวร์ ค่าแห่งกู๊ดวิลล์ | ค่าลิขสิทธิ์ 50% ไม่เกิน 100,000 |
| 40(4) ดอกเบี้ย ปันผล | ดอกเบี้ยเงินฝาก หุ้นกู้ เงินปันผล กำไรจากคริปโทฯ | หักไม่ได้ |
| 40(5) ค่าเช่าทรัพย์สิน | ปล่อยเช่าบ้าน คอนโด รถ ที่ดิน | บ้าน/รถ 30% · ที่ดินเกษตร 20% · อื่น ๆ 10% |
| 40(6) วิชาชีพอิสระ | แพทย์ ทนายความ วิศวกร สถาปนิก นักบัญชี | ประกอบโรคศิลปะ 60% · วิชาชีพอื่น 30% |
| 40(7) รับเหมา | รับเหมาที่ต้องลงทุนจัดหาวัสดุเอง | 60% |
| 40(8) ธุรกิจ อื่น ๆ | ขายของ ขายออนไลน์ ผลิตสินค้า กิจการต่าง ๆ | ตามประเภทกิจการ ส่วนใหญ่ 60% |
40(5)–40(8) เลือก หักค่าใช้จ่ายตามจริง แทนแบบเหมาได้ ถ้ามีหลักฐานครบ ส่วน 40(1) และ 40(2) หักได้แบบเหมาอย่างเดียว
รายละเอียดแต่ละประเภท
40(1) เงินเดือน ค่าจ้าง
รายได้จากการเป็นลูกจ้าง ทั้งเงินเดือน โบนัส ค่าล่วงเวลา และสวัสดิการที่เป็นตัวเงิน นายจ้างหักภาษี ณ ที่จ่ายจากเงินเดือนทุกเดือนตามที่ประมาณภาษีทั้งปีไว้
40(2) ค่าจ้างทำงาน
รายได้จากการรับทำงานให้ โดยไม่ได้เป็นลูกจ้างประจำ เช่น งานฟรีแลนซ์ ค่านายหน้า เบี้ยประชุมกรรมการ บริษัทที่จ่ายมักหักภาษี ณ ที่จ่าย 3% ข้อควรระวังคือเพดานค่าใช้จ่าย 100,000 บาทใช้ร่วมกับเงินเดือน (อ่านเรื่องฟรีแลนซ์)
40(3) ค่าลิขสิทธิ์
ค่าตอบแทนจากการให้ใช้สิทธิ์ในงานที่สร้างขึ้น เช่น ค่าลิขสิทธิ์หนังสือ เพลง หรือซอฟต์แวร์
40(4) ดอกเบี้ย เงินปันผล
ดอกเบี้ยเงินฝาก ดอกเบี้ยหุ้นกู้ เงินปันผล และผลประโยชน์จากคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล ส่วนใหญ่ถูกหักภาษี ณ ที่จ่ายไว้แล้ว (ดอกเบี้ย 15% เงินปันผล 10%) และเลือกได้ว่าจะนำมารวมคำนวณหรือไม่ — เงินปันผลจากบริษัทไทยที่นำมารวม ขอเครดิตภาษีเงินปันผลได้
40(5) ค่าเช่าทรัพย์สิน
รายได้จากการปล่อยเช่า หักค่าใช้จ่ายเหมาตามประเภททรัพย์สิน ถ้าผู้เช่าเป็นบริษัทจะหักภาษี ณ ที่จ่าย 5% ไว้ (อ่านเรื่องภาษีค่าเช่า)
40(6) วิชาชีพอิสระ
รายได้จากวิชาชีพที่กฎหมายกำหนด 6 สาขา คือ กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี และประณีตศิลปกรรม การประกอบโรคศิลปะและประณีตศิลปกรรมหักเหมาได้ 60% (อ่านเรื่องภาษีหมอ)
40(7) รับเหมา
การรับเหมาที่ผู้รับเหมาต้องลงทุนจัดหาสัมภาระหรือวัสดุเอง นอกจากเครื่องมือ เช่น รับเหมาก่อสร้าง ตกแต่ง ถ้ารับเหมาเฉพาะค่าแรงมักเป็น 40(2)
40(8) ธุรกิจ และเงินได้อื่น ๆ
เงินได้ที่ไม่เข้าประเภท 1–7 เช่น การขายสินค้า การผลิต การเกษตร ค้าขายออนไลน์ อัตราหักเหมาขึ้นกับประเภทกิจการที่กฎหมายกำหนด (อ่านเรื่องภาษีขายของออนไลน์)
ประเภทไหนต้องยื่น ภ.ง.ด.94 กลางปี
เงินได้ 40(5), 40(6), 40(7) และ 40(8) ที่ได้รับช่วงมกราคม–มิถุนายน ต้องยื่นแบบ ภ.ง.ด.94 ภายในสิ้นเดือนกันยายน ภาษีที่จ่ายไปนำไปหักตอนยื่น ภ.ง.ด.90 ปลายปีได้ ส่วน 40(1)–40(4) ไม่ต้องยื่นกลางปี
คำถามที่พบบ่อย
รู้ได้ยังไงว่ารายได้ของเราเป็นประเภทไหน? ดูช่องประเภทเงินได้ในหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ที่ผู้จ่ายออกให้ ถ้ารายได้ไม่มี 50 ทวิ ดูจากลักษณะของงานตามตารางด้านบน ถ้าไม่แน่ใจสอบถามสายด่วนกรมสรรพากร 1161
เลือกประเภทเงินได้ที่หักค่าใช้จ่ายได้มากกว่าได้ไหม? ไม่ได้ ประเภทเงินได้ขึ้นกับข้อเท็จจริงของรายได้ ถ้ากรอกผิดประเภท อาจถูกเรียกเก็บภาษีเพิ่มพร้อมเงินเพิ่มภายหลัง
รายการเดียวมีเงินได้หลายประเภทได้ไหม? ได้ เช่น โรงพยาบาลจ่ายทั้งเงินเดือน 40(1) และค่าตอบแทน 40(2) ในใบเดียวกัน ต้องแยกกรอกตามประเภท
ให้ Raidaai แยกประเภทให้
Raidaai บันทึกรายได้แต่ละก้อนพร้อมประเภทเงินได้ 40(1)–40(8) — รายการเดียวใส่ได้หลายประเภท แล้วรวมยอดแยกตามประเภทและผู้จ่ายให้ พร้อมยื่น ภ.ง.ด.90/91 และ 94
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ