Raidaai
ฟรีแลนซ์เสียภาษียังไง: 40(2) 40(6) หรือ 40(8) หักค่าใช้จ่ายต่างกันแค่ไหน
รายได้ฟรีแลนซ์อาจเป็นเงินได้ 40(2) 40(6) 40(7) หรือ 40(8) แล้วแต่ลักษณะงาน แต่ละประเภทหักค่าใช้จ่ายได้ไม่เท่ากัน ดูวิธีแยกประเภท ตัวอย่างคำนวณ และเรื่องที่ฟรีแลนซ์ต้องรู้ก่อนยื่นภาษี
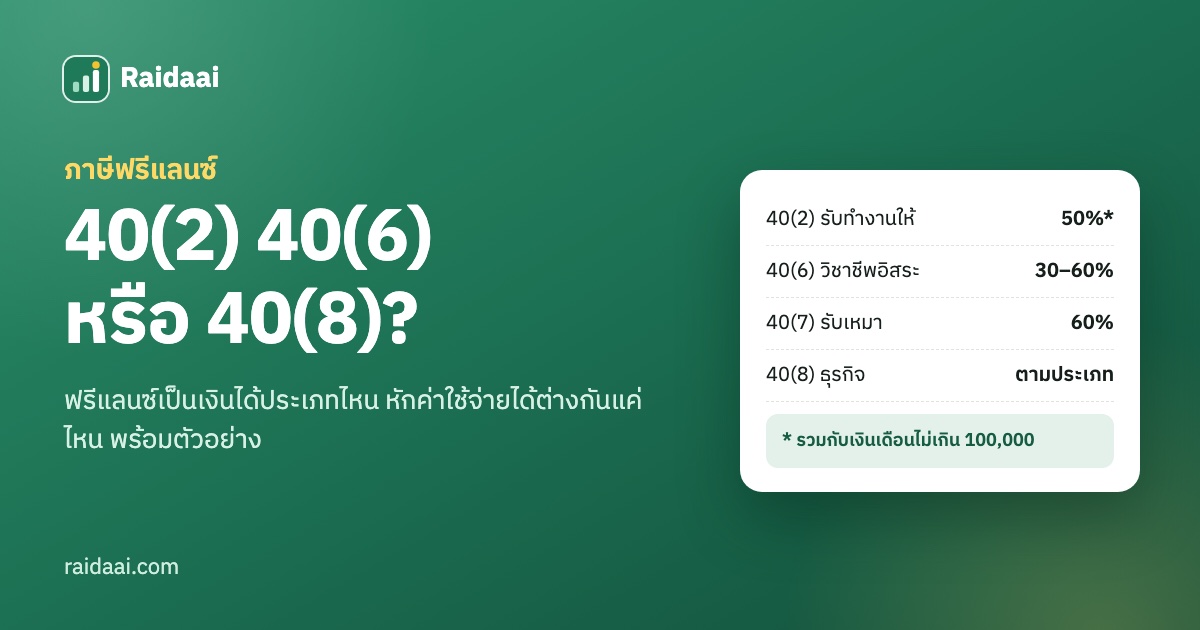
คำว่า "ฟรีแลนซ์" ไม่ได้มีในกฎหมายภาษี สรรพากรดูที่ ลักษณะของงานและรายได้ แล้วจัดเข้าเงินได้ประเภทใดประเภทหนึ่งในมาตรา 40 ซึ่งแต่ละประเภทหักค่าใช้จ่ายได้ไม่เท่ากัน รายได้เท่ากัน แต่ถ้าเป็นคนละประเภท ภาษีอาจต่างกันเป็นหมื่นบาท
สรุปสั้น ๆ: รับทำงานให้ด้วยแรงหรือความรู้ของตัวเอง เช่น ออกแบบ เขียน แปล เขียนโปรแกรมตามสั่ง มักเป็น 40(2) หักค่าใช้จ่ายได้ 50% แต่รวมกับเงินเดือนไม่เกิน 100,000 บาท ส่วนวิชาชีพที่กฎหมายกำหนดเป็น 40(6) รับเหมาที่ลงทุนวัสดุเป็น 40(7) และงานที่มีลักษณะเป็นธุรกิจเป็น 40(8) ซึ่งหักค่าใช้จ่ายได้มากกว่า
งานฟรีแลนซ์อยู่ในเงินได้ประเภทไหน
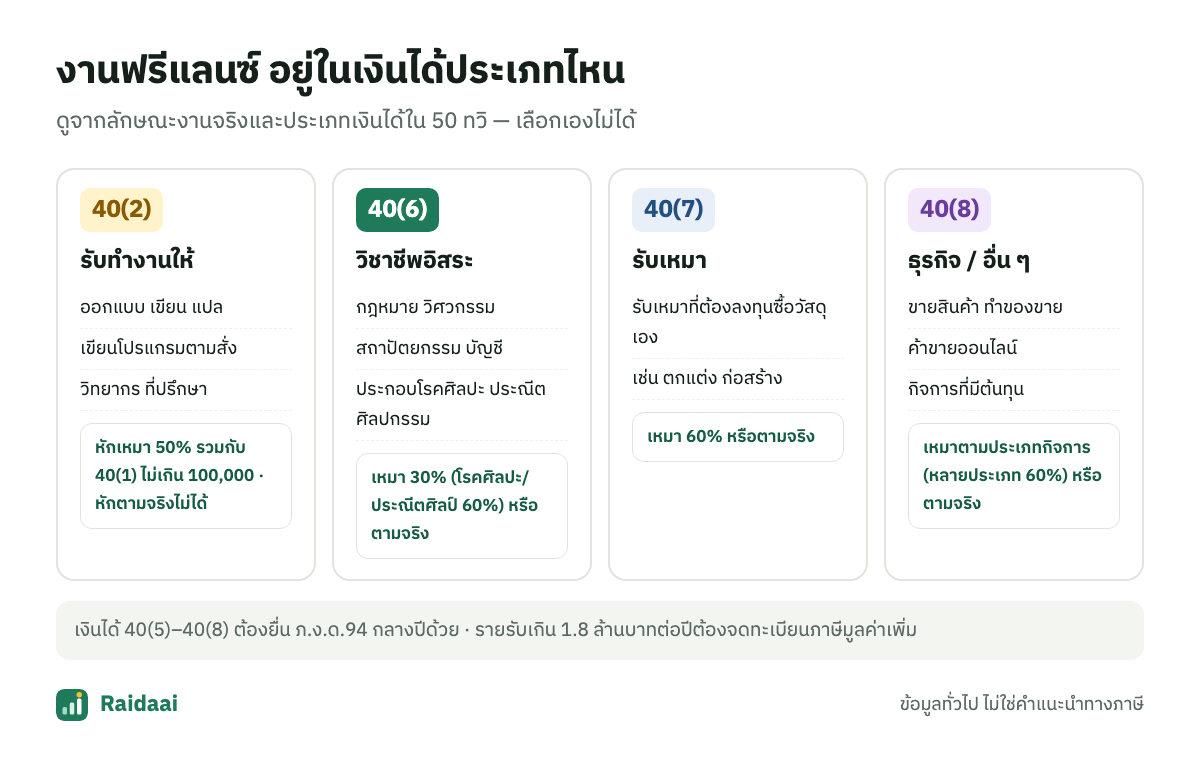
| ประเภท | ลักษณะงาน | หักค่าใช้จ่าย |
|---|---|---|
| 40(2) | รับทำงานให้ เช่น ออกแบบ เขียนบทความ แปล ถ่ายภาพ เขียนโปรแกรมตามสั่ง วิทยากร ที่ปรึกษา | เหมา 50% รวมกับ 40(1) ไม่เกิน 100,000 — หักตามจริงไม่ได้ |
| 40(6) | วิชาชีพอิสระ: กฎหมาย วิศวกรรม สถาปัตยกรรม การบัญชี การประกอบโรคศิลปะ ประณีตศิลปกรรม | เหมา 30% (โรคศิลปะและประณีตศิลปกรรม 60%) หรือตามจริง |
| 40(7) | รับเหมาที่ผู้รับเหมาต้องลงทุนจัดหาวัสดุหรือเครื่องมือเอง นอกจากเครื่องมือ | เหมา 60% หรือตามจริง |
| 40(8) | ธุรกิจ การพาณิชย์ เช่น ขายสินค้า ผลิตของขาย ค้าขายออนไลน์ | เหมาตามประเภทกิจการที่กฎหมายกำหนด (หลายประเภท 60%) หรือตามจริง |
ประเภทเงินได้ขึ้นกับข้อเท็จจริงของงาน ไม่ใช่เลือกแบบที่ภาษีน้อยกว่า จุดเริ่มต้นที่ง่ายที่สุดคือดูประเภทเงินได้ในหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ที่ผู้จ้างออกให้ ถ้ามีข้อสงสัย สอบถามกรมสรรพากรได้ที่สายด่วน 1161
ตัวอย่าง: รายได้ฟรีแลนซ์ 600,000 บาทต่อปี
สมมติไม่มีเงินเดือน ใช้ค่าลดหย่อนส่วนตัว 60,000 บาทอย่างเดียว
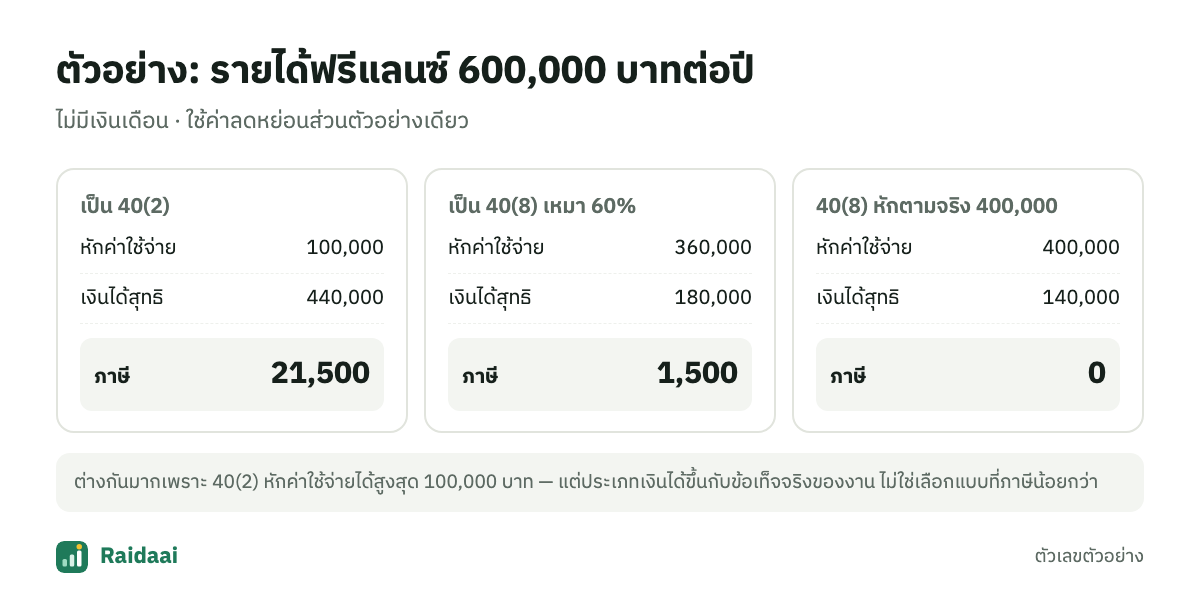
| 40(2) | 40(8) เหมา 60% | 40(8) หักตามจริง 400,000 | |
|---|---|---|---|
| เงินได้ | 600,000 | 600,000 | 600,000 |
| หักค่าใช้จ่าย | (100,000) | (360,000) | (400,000) |
| หักค่าลดหย่อนส่วนตัว | (60,000) | (60,000) | (60,000) |
| เงินได้สุทธิ | 440,000 | 180,000 | 140,000 |
| ภาษีทั้งปี | 21,500 | 1,500 | 0 |
ที่ต่างกันมากเพราะ 40(2) หักค่าใช้จ่ายได้สูงสุดแค่ 100,000 บาท ไม่ว่าจะมีต้นทุนจริงเท่าไร ส่วน 40(8) ที่มีต้นทุนจริงสูง เช่น ค่าวัตถุดิบ ค่าจ้างผู้ช่วย เลือกหักตามจริงได้ถ้ามีหลักฐาน
ถ้ามีงานประจำด้วย
คนที่มีเงินเดือนแล้วรับงานเสริมแบบ 40(2) ต้องระวังว่า เพดานค่าใช้จ่าย 100,000 บาทใช้ร่วมกัน ถ้าเงินเดือนเกิน 200,000 บาทต่อปี เพดานจะเต็มตั้งแต่เงินเดือนแล้ว รายได้เสริม 40(2) จึงหักค่าใช้จ่ายเพิ่มไม่ได้อีก
ตัวอย่าง: เงินเดือนปีละ 480,000 บาท และรายได้เสริม 40(2) อีก 240,000 บาท หักค่าใช้จ่ายรวมได้ 100,000 บาท เงินได้สุทธิ 560,000 บาท ภาษีทั้งปี 36,500 บาท — ถ้านายจ้างหักภาษีจากเงินเดือนไว้พอดีกับเงินเดือนอย่างเดียว ตอนยื่นภาษีมักต้องจ่ายเพิ่ม ควรเก็บเงินส่วนหนึ่งจากรายได้เสริมไว้
ภาษีวิธีที่ 2 (0.5%)
ถ้ามีเงินได้ที่ไม่ใช่เงินเดือน 40(1) ตั้งแต่ 120,000 บาทขึ้นไป ต้องคำนวณอีกวิธีด้วย คือ 0.5% ของเงินได้พึงประเมินที่ไม่ใช่ 40(1) ถ้าได้เกิน 5,000 บาท ให้เสียตามวิธีที่ได้ยอดสูงกว่า เช่น รายได้ 40(8) 1,200,000 บาท วิธีที่ 2 ได้ 6,000 บาท แต่ภาษีขั้นบันไดหลังหักเหมา 60% ได้ 19,500 บาท จึงเสีย 19,500 บาท — วิธีที่ 2 มีผลกับคนที่มีรายรับสูงแต่หักค่าใช้จ่ายมากจนเงินได้สุทธิน้อย
เรื่องอื่นที่ฟรีแลนซ์ต้องรู้
- ภาษีหัก ณ ที่จ่าย 3% บริษัทที่จ้างมักหักไว้ก่อนจ่ายเงิน เก็บ 50 ทวิ ทุกใบไว้ สิ้นปีนำมาหักกับภาษีจริง ถ้าหักไว้เกินขอคืนได้ อ่านต่อที่ ถูกหักภาษี ณ ที่จ่าย 3% ขอคืนได้ไหม
- ภ.ง.ด.94 กลางปี เงินได้ 40(5)–40(8) ที่ได้รับช่วงมกราคม–มิถุนายน ต้องยื่น ภ.ง.ด.94 ภายในกันยายน ส่วน 40(2) ไม่ต้องยื่นกลางปี
- ภาษีมูลค่าเพิ่ม ถ้ารายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี ต้องจดทะเบียนภาษีมูลค่าเพิ่ม
- รายได้ที่ไม่มี 50 ทวิ เช่น ลูกค้าบุคคลธรรมดาโอนเงินมาโดยตรง ก็ต้องนำมายื่นภาษีด้วย เก็บหลักฐานการรับเงินไว้
ให้ Raidaai ช่วยจด
ฟรีแลนซ์มักได้เงินจากหลายที่ ไม่ตรงเวลา และบางงานยังค้างรับ Raidaai ให้บันทึกรายได้แต่ละก้อนพร้อมประเภทเงินได้และภาษีที่ถูกหัก แยกตามผู้จ่าย รายได้ที่ยังไม่ได้รับเงินบันทึกเป็น "ค้างรับ" ได้ แล้วสรุปให้พร้อมยื่น ภ.ง.ด.90 และ 94
คำถามที่พบบ่อย
รับงานฟรีแลนซ์จากต่างประเทศ ต้องยื่นภาษีไทยไหม? ผู้ที่อยู่ในไทยตั้งแต่ 180 วันในปีภาษีถือเป็นผู้มีถิ่นที่อยู่ในไทย เงินได้จากต่างประเทศที่นำเข้ามาในไทยต้องนำมายื่นตามเกณฑ์ของกรมสรรพากร เงื่อนไขส่วนนี้มีรายละเอียดมาก ควรสอบถามสายด่วน 1161
ลูกค้าไม่ได้หักภาษี ณ ที่จ่าย ต้องยื่นไหม? ต้องยื่น การหักหรือไม่หัก ณ ที่จ่ายไม่ได้เปลี่ยนหน้าที่ยื่นภาษี เก็บหลักฐานการรับเงินไว้ และรวมรายได้ทุกก้อนในแบบ ภ.ง.ด.90
ฟรีแลนซ์ 40(2) หักค่าคอมพิวเตอร์หรือค่าอินเทอร์เน็ตได้ไหม? หักตามจริงไม่ได้ เงินได้ 40(2) หักได้เฉพาะแบบเหมา 50% รวมกับเงินเดือนไม่เกิน 100,000 บาท
ต้องจดทะเบียนพาณิชย์ไหม? งานรับจ้างทำงานให้ตามปกติไม่ต้อง แต่ถ้าทำในลักษณะร้านค้าหรือกิจการบางประเภท อาจต้องจดทะเบียนพาณิชย์ ตรวจได้ที่กรมพัฒนาธุรกิจการค้า
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ