Raidaai
ภาษีหมอ 40(6) คิดยังไง — หักค่าใช้จ่าย 60% พร้อมตัวอย่างคำนวณ
รายได้จากการประกอบโรคศิลปะเป็นเงินได้ 40(6) หักค่าใช้จ่ายเหมาได้ 60% ไม่มีเพดาน สรุปว่ารายได้ของหมอแต่ละก้อนอยู่มาตราไหน คิดภาษีอย่างไร พร้อมตัวอย่างและสิ่งที่ต้องยื่นกลางปี
แพทย์ส่วนใหญ่มีรายได้มากกว่าหนึ่งทาง — เงินเดือนจากโรงพยาบาลต้นสังกัด ค่าเวร ค่าตอบแทนจากโรงพยาบาลเอกชน และรายได้จากคลินิกของตัวเอง แต่ละก้อนถูกจัดเป็น เงินได้คนละประเภท และหักค่าใช้จ่ายได้ไม่เท่ากัน ถ้ารวมทุกก้อนเป็นก้อนเดียวแล้วคิดแบบเงินเดือน อาจจ่ายภาษีมากกว่าที่ควร
สรุปสั้น ๆ: รายได้จาก "การประกอบโรคศิลปะ" เป็นเงินได้ตามมาตรา 40(6) หักค่าใช้จ่ายแบบเหมาได้ 60% โดยไม่มีเพดาน (หรือหักตามจริงถ้ามีหลักฐาน) ต่างจากเงินเดือน 40(1) และค่าตอบแทน 40(2) ที่หักได้ 50% แต่รวมกันไม่เกิน 100,000 บาท
รายได้ของแพทย์ อยู่ในมาตราไหนบ้าง
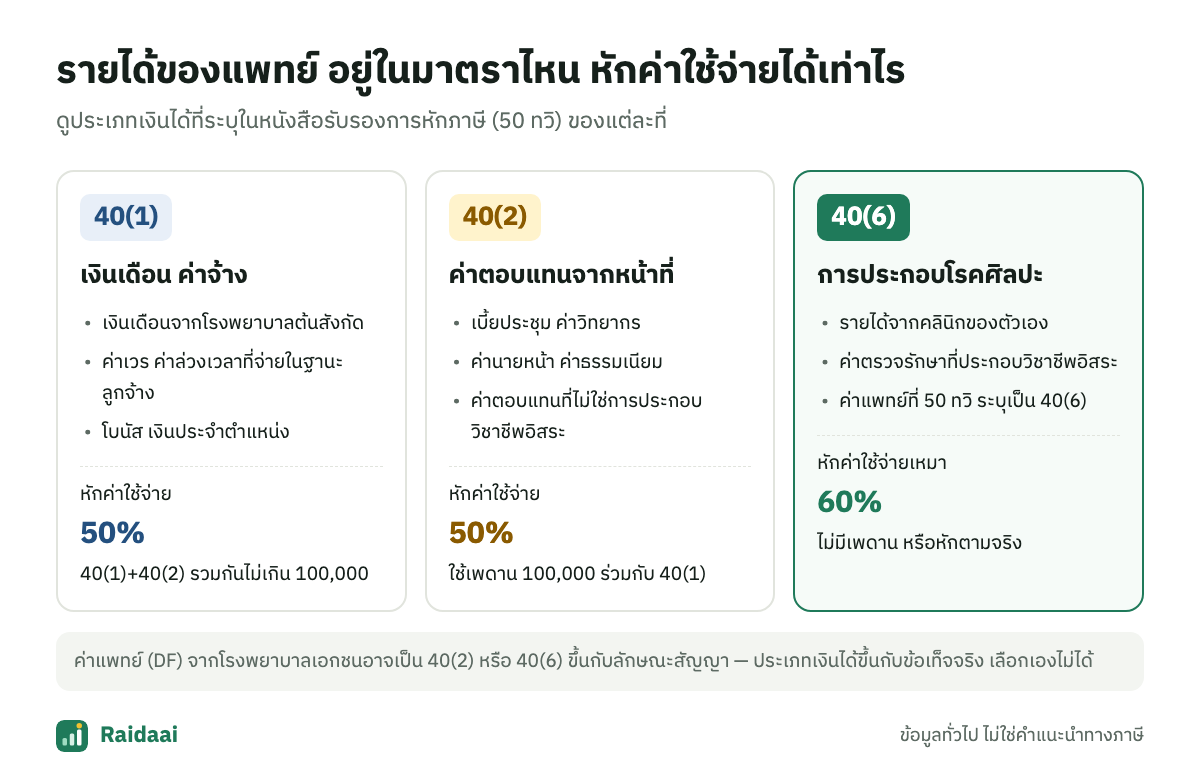
| รายได้ | ประเภทเงินได้ที่พบบ่อย |
|---|---|
| เงินเดือน เงินประจำตำแหน่ง โบนัส จากโรงพยาบาลต้นสังกัด | 40(1) |
| ค่าเวร ค่าล่วงเวลา ที่จ่ายในฐานะลูกจ้างของโรงพยาบาลนั้น | 40(1) |
| เบี้ยประชุม ค่าวิทยากร ค่าตอบแทนจากการรับทำงานให้ | 40(2) |
| รายได้จากคลินิกของตัวเอง ที่คนไข้จ่ายตรง | 40(6) |
| ค่าแพทย์ (DF) จากโรงพยาบาลเอกชน | 40(2) หรือ 40(6) แล้วแต่ลักษณะสัญญา |
วิธีที่ง่ายที่สุดคือ ดูช่องประเภทเงินได้ในหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ที่แต่ละโรงพยาบาลออกให้ ประเภทเงินได้ขึ้นกับข้อเท็จจริงของการจ้าง เช่น เป็นลูกจ้างหรือประกอบวิชาชีพอิสระ — ไม่ใช่สิ่งที่เลือกเองได้ ถ้าไม่แน่ใจให้สอบถามฝ่ายบัญชีของผู้จ่าย หรือกรมสรรพากร
40(6) หักค่าใช้จ่ายได้เท่าไร
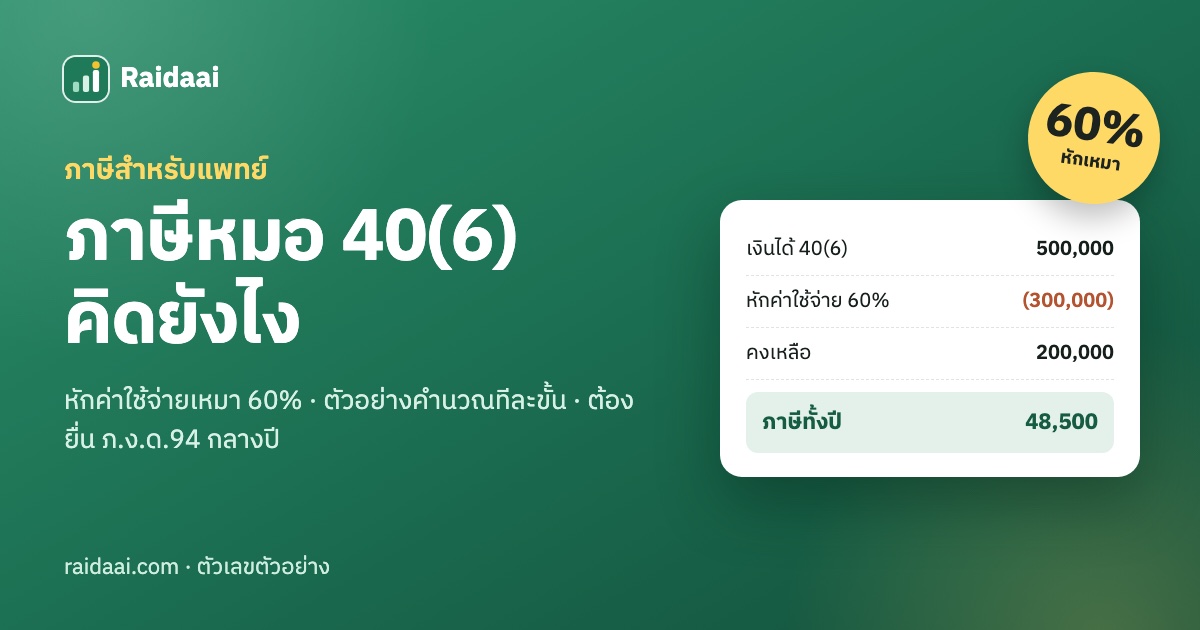
- การประกอบโรคศิลปะ: หักเหมา 60% ของเงินได้ ไม่มีเพดาน
- วิชาชีพอิสระอื่นใน 40(6) (กฎหมาย วิศวกรรม สถาปัตยกรรม บัญชี ประณีตศิลปกรรม): หักเหมา 30% (ประณีตศิลปกรรม 60%)
- หรือหักตามจริง — ต้องมีหลักฐานค่าใช้จ่ายครบ เช่น ค่าเช่าคลินิก เงินเดือนพนักงาน ค่ายาและเวชภัณฑ์ เหมาะกับคลินิกที่ต้นทุนสูงกว่า 60% ของรายรับ
เทียบกับเงินเดือน 40(1) และค่าตอบแทน 40(2) ที่หักค่าใช้จ่ายได้ 50% แต่ สองประเภทรวมกันไม่เกิน 100,000 บาท — หมอที่มีเงินเดือนเกิน 200,000 บาทต่อปีจะใช้เพดานนี้เต็มตั้งแต่เงินเดือนแล้ว
ตัวอย่างการคำนวณ
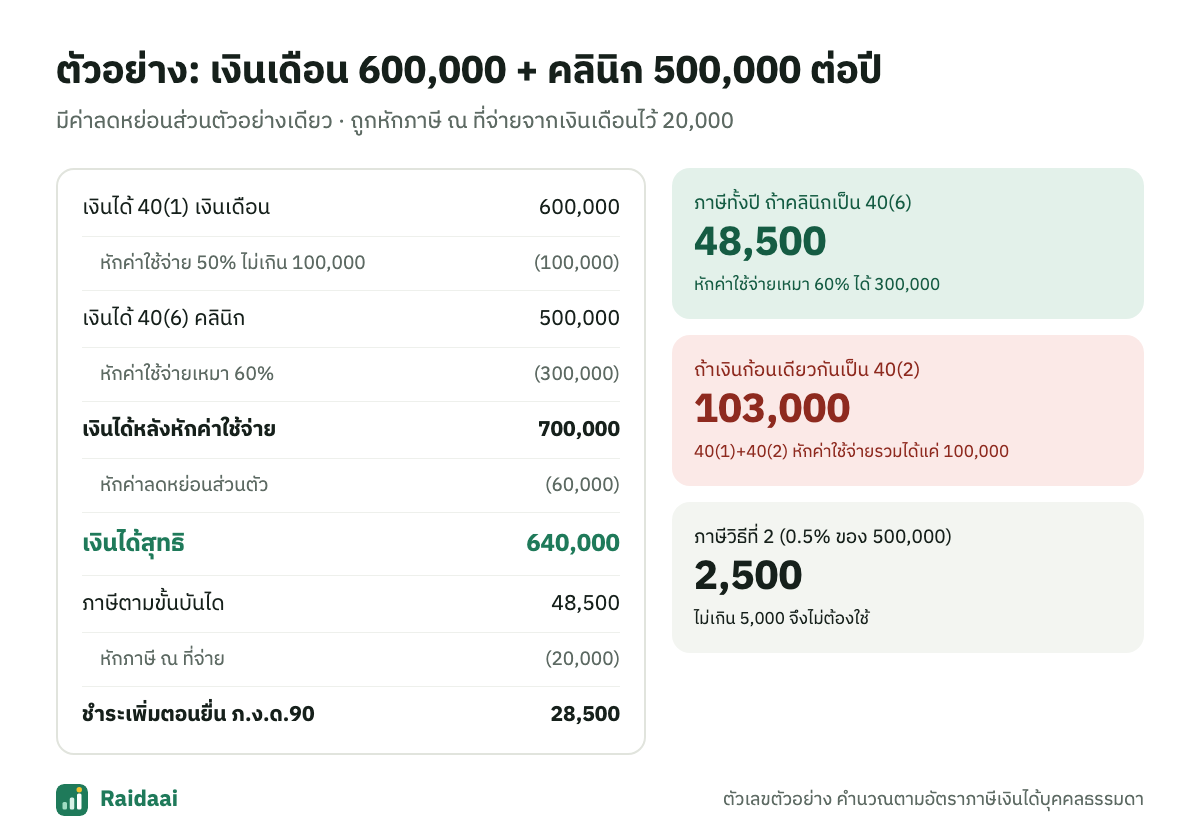
สมมติปีนี้มีเงินเดือน 600,000 บาท และรายได้จากคลินิก 500,000 บาท ใช้ค่าลดหย่อนส่วนตัวอย่างเดียว และถูกหักภาษี ณ ที่จ่ายจากเงินเดือนไว้ 20,000 บาท
| ขั้นตอน | บาท |
|---|---|
| เงินได้ 40(1) เงินเดือน | 600,000 |
| หัก ค่าใช้จ่าย 50% ไม่เกิน 100,000 | (100,000) |
| เงินได้ 40(6) คลินิก | 500,000 |
| หัก ค่าใช้จ่ายเหมา 60% | (300,000) |
| เงินได้หลังหักค่าใช้จ่าย | 700,000 |
| หัก ค่าลดหย่อนส่วนตัว | (60,000) |
| เงินได้สุทธิ | 640,000 |
| ภาษีตามขั้นบันได | 48,500 |
| หัก ภาษีหัก ณ ที่จ่าย | (20,000) |
| ต้องชำระเพิ่มตอนยื่น ภ.ง.ด.90 | 28,500 |
ภาษีขั้นบันไดของเงินได้สุทธิ 640,000 บาท: 150,000 บาทแรกยกเว้น, ส่วน 150,001–300,000 เสีย 5% (7,500), ส่วน 300,001–500,000 เสีย 10% (20,000), ส่วน 500,001–640,000 เสีย 15% (21,000) รวม 48,500 บาท
ถ้าเงินก้อนเดียวกันเป็น 40(2)
ถ้ารายได้ 500,000 บาทเดียวกันนี้เป็นเงินได้ 40(2) จะหักค่าใช้จ่ายเพิ่มไม่ได้เลย เพราะเพดาน 100,000 บาทถูกใช้หมดตั้งแต่เงินเดือน เงินได้สุทธิจะเป็น 940,000 บาท และ ภาษีทั้งปีเป็น 103,000 บาท — ต่างกันมากกว่าเท่าตัว จึงควรตรวจประเภทเงินได้ใน 50 ทวิ ทุกใบให้ถูกต้อง
ภาษีวิธีที่ 2 (0.5%)
ถ้ามีเงินได้ที่ไม่ใช่เงินเดือน 40(1) ตั้งแต่ 120,000 บาทขึ้นไป ต้องคำนวณภาษีอีกวิธีหนึ่งด้วย คือ 0.5% ของเงินได้พึงประเมินที่ไม่ใช่ 40(1) ถ้าได้เกิน 5,000 บาท ให้เสียภาษีตามวิธีที่ได้ยอดสูงกว่า
ในตัวอย่าง: 0.5% × 500,000 = 2,500 บาท ไม่เกิน 5,000 บาท จึงใช้ภาษีตามขั้นบันไดตามปกติ — วิธีที่ 2 มักมีผลกับคนที่มีรายรับ 40(6) สูงเกิน 1 ล้านบาทต่อปีแต่มีกำไรน้อย
ต้องยื่น ภ.ง.ด.94 กลางปี
เงินได้ 40(6) เป็นเงินได้ที่ต้องยื่นภาษีครึ่งปีด้วยแบบ ภ.ง.ด.94 สำหรับเงินได้ที่ได้รับตั้งแต่มกราคมถึงมิถุนายน ยื่นภายใน 30 กันยายน (ยื่นทางอินเทอร์เน็ตมักได้ขยายเวลาเพิ่มอีกประมาณ 8 วัน)
- คิดภาษีจากเงินได้ครึ่งปี หักค่าใช้จ่ายและค่าลดหย่อนได้ครึ่งหนึ่งของบางรายการ
- ภาษีที่จ่ายตาม ภ.ง.ด.94 นำไปหักออกตอนยื่น ภ.ง.ด.90 ปลายปีได้ ไม่ได้เสียซ้ำ
- ถ้าครึ่งปีแรกมีเฉพาะเงินเดือน ไม่มีรายได้ 40(6) ไม่ต้องยื่น ภ.ง.ด.94
ภาษีหัก ณ ที่จ่าย
ค่าตอบแทนวิชาชีพอิสระที่โรงพยาบาลหรือบริษัทจ่ายให้ มักถูกหักภาษี ณ ที่จ่ายไว้ 3% ส่วนรายได้ที่คนไข้จ่ายตรงที่คลินิกจะไม่มีการหัก ภาษีที่ถูกหักไว้ทั้งหมดนำไปหักออกจากภาษีที่ต้องเสียตอนยื่นแบบ ถ้าหักไว้เกินก็ขอคืนได้
เตรียมเอกสารอะไรบ้าง
- หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) จากทุกที่ที่จ่ายเงิน
- สรุปรายรับของคลินิกทั้งปี (และหลักฐานค่าใช้จ่าย ถ้าเลือกหักตามจริง)
- หลักฐานค่าลดหย่อน เช่น ใบเสร็จเบี้ยประกัน หนังสือรับรองการซื้อ RMF / Thai ESG
- แบบ ภ.ง.ด.94 ที่ยื่นไว้กลางปี
ให้ Raidaai ช่วยจด
Raidaai ให้บันทึกรายได้แต่ละก้อนตามที่ได้รับ แยกประเภทเงินได้ 40(1)–40(8) พร้อมภาษีหัก ณ ที่จ่าย แล้วรวมยอดไว้ให้ทั้งยื่น ภ.ง.ด.94 และ ภ.ง.ด.90 — จะได้ไม่ต้องนั่งไล่รวม 50 ทวิ ตอนต้นปี
คำถามที่พบบ่อย
ค่าเวรที่โรงพยาบาลจ่ายเป็นเงินได้ 40(1) หรือ 40(6)? ถ้าได้รับในฐานะลูกจ้างหรือข้าราชการของโรงพยาบาลนั้น มักเป็น 40(1) แต่ค่าตอบแทนจากการประกอบวิชาชีพอิสระที่ไม่ได้เป็นลูกจ้าง อาจเป็น 40(6) ให้ดูประเภทเงินได้ใน 50 ทวิ ที่โรงพยาบาลออกให้
รายได้คลินิกหักค่าใช้จ่ายเหมา 60% แล้ว หักค่าเช่าคลินิกหรือค่ายาซ้ำได้ไหม? ไม่ได้ ต้องเลือกอย่างใดอย่างหนึ่ง คือหักเหมา 60% หรือหักตามจริงทั้งหมดพร้อมหลักฐาน ถ้าต้นทุนจริงสูงกว่า 60% ของรายรับ การหักตามจริงจะได้ประโยชน์กว่า
ถ้าครึ่งปีแรกไม่ได้ยื่น ภ.ง.ด.94 ต้องทำยังไง? ยื่นย้อนหลังได้ แต่จะมีค่าปรับและเงินเพิ่ม 1.5% ต่อเดือนของภาษีที่ต้องชำระ ควรยื่นให้เร็วที่สุด แล้วนำภาษีที่ชำระตาม ภ.ง.ด.94 ไปหักตอนยื่น ภ.ง.ด.90
เปิดคลินิกเป็นบริษัทดีกว่าไหม? ขึ้นกับรายได้และค่าใช้จ่ายจริง บริษัทเสียภาษีจากกำไรสุทธิในอัตราเงินได้นิติบุคคล แต่มีค่าทำบัญชีและสอบบัญชี และการเอาเงินออกจากบริษัทก็มีภาษีอีกชั้น ควรปรึกษานักบัญชีเมื่อรายได้สูงขึ้น
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ