Raidaai
วางแผนภาษีปลายปี: เช็กลิสต์ลดหย่อนก่อน 31 ธันวาคม
ก่อนสิ้นปีเป็นโอกาสสุดท้ายที่จะลดภาษีของปีนี้ ดูวิธีประมาณเงินได้ทั้งปี หาขั้นภาษีของตัวเอง และเช็กลิสต์ค่าลดหย่อนที่ยังใช้สิทธิ์ได้ พร้อมตัวอย่างว่าลงเงินเท่านี้ภาษีลดเท่าไร
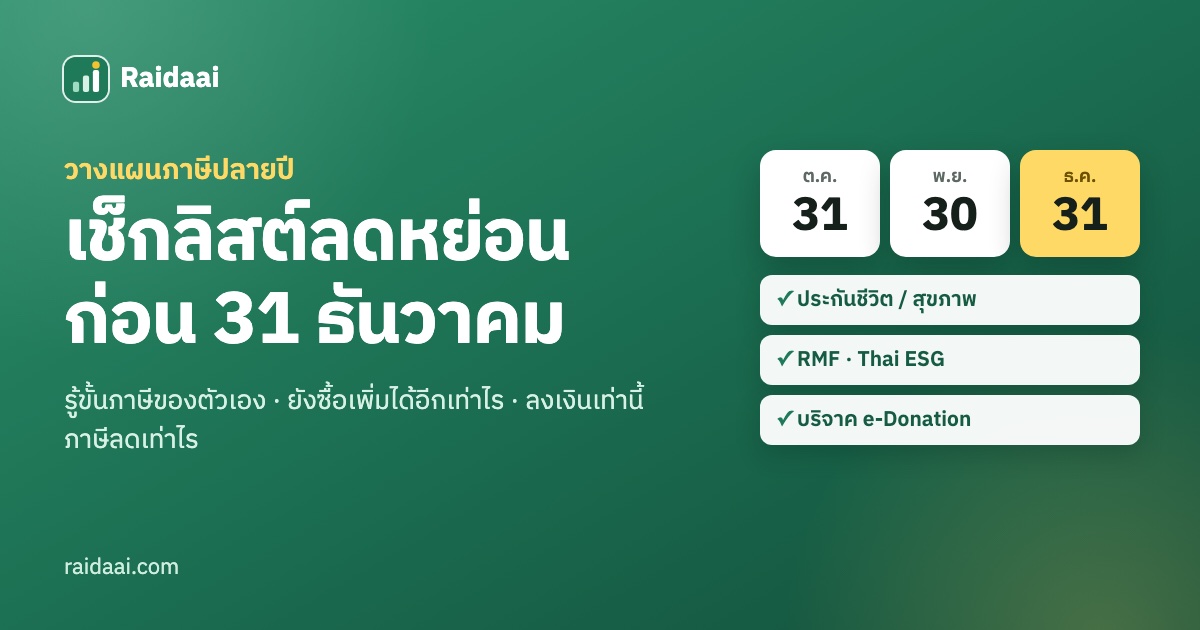
ค่าลดหย่อนส่วนใหญ่ เช่น ประกัน RMF Thai ESG และเงินบริจาค ต้อง จ่ายภายในปีภาษีนั้น ถึงจะนำไปหักได้ ถ้ารอถึงตอนยื่นภาษีเดือนมีนาคม ก็สายไปแล้วสำหรับปีที่ผ่านมา ช่วงตุลาคมถึงธันวาคมจึงเป็นเวลาที่ดีที่สุดในการนั่งดูตัวเลขของทั้งปี
สรุปสั้น ๆ: ประมาณเงินได้ทั้งปี → ดูว่าเงินได้สุทธิอยู่ขั้นภาษีกี่ % → เช็กว่าค่าลดหย่อนแต่ละรายการยังเหลือสิทธิ์เท่าไร → ตัดสินใจและจ่ายให้ทันวันทำการสุดท้ายของปี ลงเงิน 10,000 บาท ลดภาษีได้ 500–3,500 บาท แล้วแต่ขั้นภาษี
ขั้นที่ 1: ประมาณเงินได้ทั้งปี
รวมรายได้ที่ได้รับแล้วตั้งแต่มกราคม แล้วบวกส่วนที่คาดว่าจะได้รับอีกจนถึงธันวาคม แยกตามประเภทเงินได้ เพราะแต่ละประเภทหักค่าใช้จ่ายไม่เท่ากัน เช่น
- เงินเดือน 40(1) และค่าตอบแทน 40(2): หัก 50% รวมกันไม่เกิน 100,000 บาท
- วิชาชีพอิสระ 40(6), รับเหมา 40(7), ธุรกิจ 40(8): หักเหมาตามประเภท หรือหักตามจริง
- อย่าลืมโบนัสปลายปี และรายได้ที่ยังค้างรับ
ถ้าบันทึกรายได้ไว้ทุกเดือน ขั้นนี้ใช้เวลาไม่กี่นาที
ขั้นที่ 2: ดูว่าอยู่ขั้นภาษีกี่ %
นำเงินได้หลังหักค่าใช้จ่าย ลบค่าลดหย่อนที่มีอยู่แล้ว จะได้ เงินได้สุทธิ แล้วดูว่าอยู่ขั้นไหน ขั้นนี้บอกว่าลดหย่อนเพิ่ม 1 บาท จะลดภาษีได้กี่สตางค์
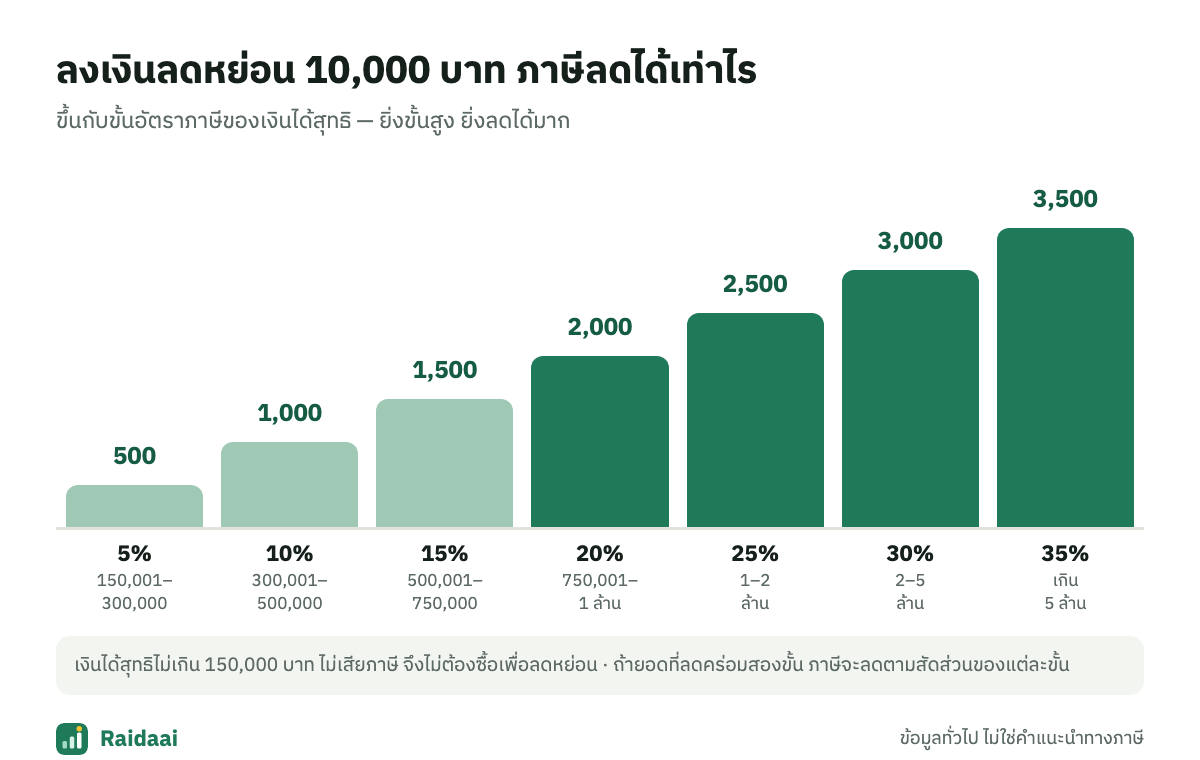
| เงินได้สุทธิ (บาท) | อัตราภาษี | ลดหย่อนเพิ่ม 10,000 ภาษีลดได้ |
|---|---|---|
| 0–150,000 | ยกเว้น | 0 |
| 150,001–300,000 | 5% | 500 |
| 300,001–500,000 | 10% | 1,000 |
| 500,001–750,000 | 15% | 1,500 |
| 750,001–1,000,000 | 20% | 2,000 |
| 1,000,001–2,000,000 | 25% | 2,500 |
| 2,000,001–5,000,000 | 30% | 3,000 |
| เกิน 5,000,000 | 35% | 3,500 |
ถ้าเงินได้สุทธิไม่เกิน 150,000 บาท ไม่ต้องเสียภาษีอยู่แล้ว การซื้อเพื่อลดหย่อนจึงไม่ช่วยอะไร
ขั้นที่ 3: เช็กลิสต์ค่าลดหย่อนที่ยังใช้สิทธิ์ได้
- ☐ เบี้ยประกันชีวิต ไม่เกิน 100,000 บาท และ ประกันสุขภาพ ไม่เกิน 25,000 บาท (รวมกันไม่เกิน 100,000)
- ☐ ประกันสุขภาพบิดามารดา ไม่เกิน 15,000 บาท
- ☐ RMF ไม่เกิน 30% ของเงินได้ และ ประกันชีวิตแบบบำนาญ ไม่เกิน 15% ของเงินได้ (ไม่เกิน 200,000) — กลุ่มเกษียณรวมกันไม่เกิน 500,000 บาท
- ☐ กอช. ไม่เกิน 30,000 บาท
- ☐ Thai ESG ไม่เกิน 30% ของเงินได้ และไม่เกิน 300,000 บาท (แยกจากกลุ่มเกษียณ)
- ☐ เงินบริจาค ผ่านระบบ e-Donation — เพื่อการศึกษา กีฬา หรือโรงพยาบาลรัฐหักได้ 2 เท่า
- ☐ ดอกเบี้ยเงินกู้ซื้อบ้าน ไม่เกิน 100,000 บาท — ขอหนังสือรับรองดอกเบี้ยจากธนาคาร
- ☐ มาตรการรัฐของปีนั้น เช่น Easy E-Receipt — ตรวจช่วงเวลาและวงเงินในประกาศล่าสุด
รายละเอียดเงื่อนไขของแต่ละรายการ อ่านต่อได้ที่บทความ ลดหย่อนภาษี 2569 มีอะไรบ้าง
ตัวอย่าง: เงินเดือนเดือนละ 80,000 บาท
เงินเดือนทั้งปี 960,000 บาท จ่ายประกันสังคม 10,500 บาท และประกันชีวิต 20,000 บาท ไว้แล้ว ตอนนี้เงินได้สุทธิ 769,500 บาท ภาษีทั้งปี 68,900 บาท
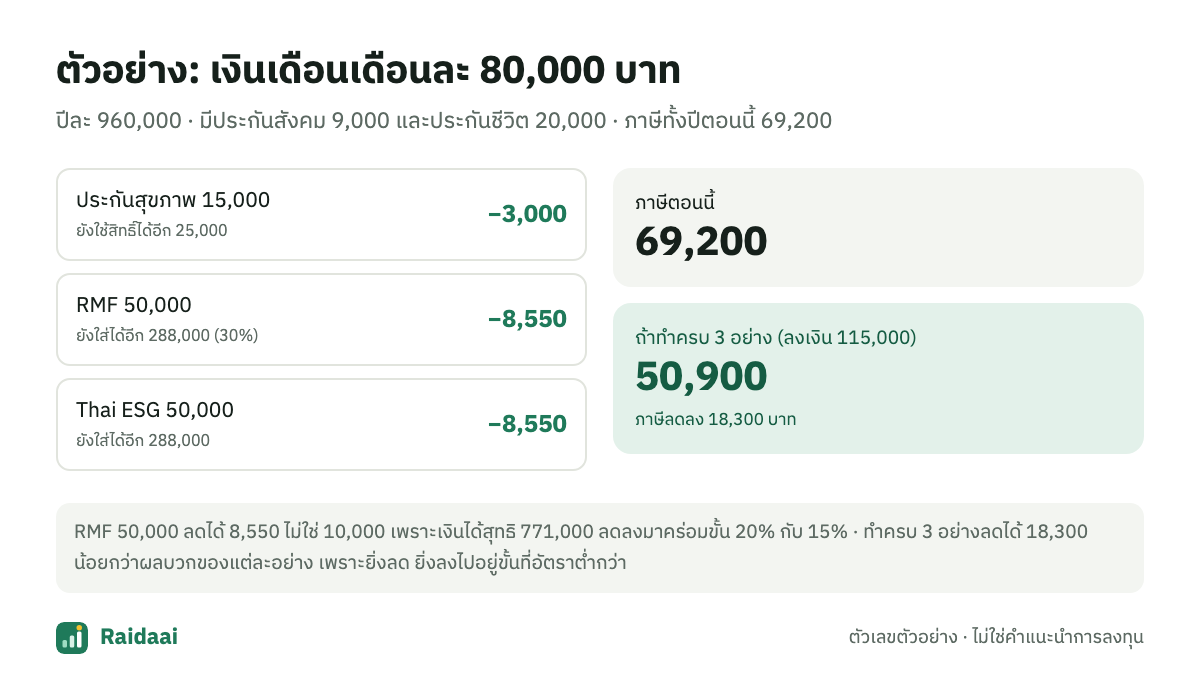
| ถ้าทำเพิ่ม | ภาษีลดลง |
|---|---|
| ซื้อประกันสุขภาพ 15,000 | 3,000 |
| ซื้อ RMF 50,000 | 8,475 |
| ซื้อ Thai ESG 50,000 | 8,475 |
| ทำครบทั้ง 3 อย่าง (ลงเงิน 115,000) | 18,225 |
สังเกตว่า:
- RMF 50,000 ลดภาษีได้ 8,475 ไม่ใช่ 10,000 เพราะเงินได้สุทธิ 769,500 บาท ลดลงมาคร่อมขั้น 20% (19,500 บาทแรก) และขั้น 15% (อีก 30,500 บาท)
- ทำครบ 3 อย่างลดได้ 18,225 น้อยกว่าผลบวกของแต่ละอย่าง (19,950) เพราะยิ่งลดเงินได้สุทธิ ส่วนที่ลดเพิ่มก็ไปอยู่ในขั้นที่อัตราต่ำลง
ตัวเลขแบบนี้คำนวณในหัวยาก ใช้เครื่องคำนวณช่วยจะง่ายกว่า
ข้อควรระวัง
- ดูเวลาตัดรอบ 31 ธันวาคมมักเป็นวันหยุด กองทุนและบริษัทประกันจะตัดรอบที่วันทำการสุดท้ายของปี บางแห่งตัดรอบตั้งแต่ช่วงบ่าย ซื้อเผื่อเวลาไว้
- ไม่ต้องซื้อจนเต็มเพดาน ดูว่าเงินก้อนนั้นจำเป็นต้องใช้ในอีกกี่ปี เพราะ RMF และ Thai ESG ต้องถือตามระยะเวลาที่กำหนด ขายก่อนต้องคืนภาษีที่เคยลดพร้อมเงินเพิ่ม
- กองทุนมีความเสี่ยง มูลค่าอาจลดลงได้ ศึกษาหนังสือชี้ชวนก่อนลงทุน
- ให้ความยินยอมส่งข้อมูล แจ้งบริษัทประกันและบริษัทจัดการกองทุนให้ส่งข้อมูลการซื้อให้กรมสรรพากร ไม่อย่างนั้นอาจใช้สิทธิ์ไม่ได้
คำถามที่พบบ่อย
ควรซื้อ RMF หรือ Thai ESG ก่อน? ทั้งสองแยกเพดานกัน RMF อยู่ในกลุ่มเกษียณที่รวมกันไม่เกิน 500,000 บาท และต้องถือจนอายุ 55 ปี ส่วน Thai ESG แยกเพดาน 300,000 บาท ถือตามระยะที่กำหนดของปีที่ซื้อ เลือกตามความจำเป็นในการใช้เงินและความเสี่ยงที่รับได้ ไม่ใช่ดูแค่ภาษีที่ลดได้
เงินได้สุทธิไม่ถึง 150,000 บาท ควรซื้อเพื่อลดหย่อนไหม? ไม่ช่วยลดภาษี เพราะเงินได้สุทธิส่วนนี้ได้รับยกเว้นอยู่แล้ว
ถ้าบริจาคผ่าน e-Donation ต้องเก็บใบเสร็จไหม? ไม่ต้อง ข้อมูลส่งถึงกรมสรรพากรอัตโนมัติ แต่ต้องตรวจว่าหน่วยงานที่บริจาคอยู่ในระบบ e-Donation
ซื้อลดหย่อนเกินเพดาน ส่วนที่เกินยกไปปีหน้าได้ไหม? ไม่ได้ ส่วนที่เกินเพดานไม่ได้ลดหย่อนทั้งปีนี้และปีถัดไป
ลองกับตัวเลขของตัวเอง
หน้าคำนวณภาษีของ Raidaai มีส่วน "ลองเพิ่มค่าลดหย่อน" บอกว่าแต่ละรายการยังจ่ายเพิ่มได้อีกเท่าไรก่อนชนเพดาน และภาษีจะลดลงเท่าไรถ้าจ่ายเต็ม ลองกรอกยอดที่คิดว่าจะซื้อแล้วดูภาษีหลังลดหย่อนได้ทันที
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ