Raidaai
เงินปันผล ดอกเบี้ย ต้องยื่นภาษีไหม? เครดิตภาษีเงินปันผลคุ้มเมื่อไร
เงินปันผลหุ้นไทยถูกหัก 10% ไว้แล้ว เลือกไม่ยื่นก็ได้ หรือนำมารวมเพื่อขอเครดิตภาษีเงินปันผลแล้วได้เงินคืน สรุปวิธีตัดสินใจ สูตรเครดิตภาษี ตัวอย่างตัวเลข และภาษีดอกเบี้ยเงินฝาก
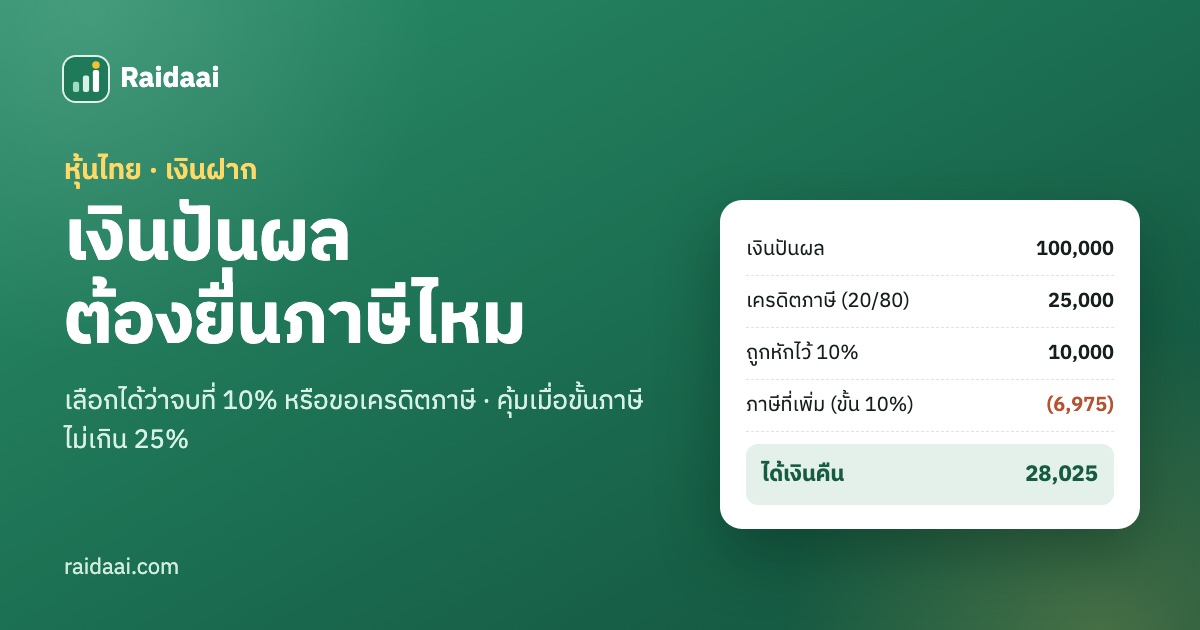
คนที่ลงทุนหุ้นไทยหรือกองทุนที่จ่ายปันผล มักสงสัยว่าเงินปันผลที่ถูกหักภาษี 10% ไปแล้วต้องยื่นอีกไหม คำตอบคือ เลือกได้ — และสำหรับคนที่อยู่ในขั้นภาษีไม่สูง การนำมายื่นอาจได้เงินคืนมากกว่าที่ถูกหักไว้ เพราะมีสิทธิ์ "เครดิตภาษีเงินปันผล"
สรุปสั้น ๆ: เงินปันผลจากบริษัทไทยเป็นเงินได้ 40(4) ถูกหัก ณ ที่จ่าย 10% เลือกได้ว่า (1) ไม่นำมายื่น ถือว่าภาษีจบที่ 10% หรือ (2) นำมารวมยื่นและขอเครดิตภาษีเงินปันผล ซึ่ง คุ้มเมื่ออัตราภาษีขั้นสูงสุดของคุณไม่เกิน 25% (กรณีบริษัทเสียภาษีนิติบุคคล 20%)
เครดิตภาษีเงินปันผลคืออะไร
บริษัทจ่ายปันผลจากกำไรที่เสียภาษีนิติบุคคลไปแล้ว กฎหมายจึงให้ผู้ถือหุ้นนำภาษีส่วนนั้นมาหักออกจากภาษีของตัวเองได้
สูตร: เครดิตภาษี = เงินปันผล × อัตราภาษีนิติบุคคล ÷ (100 − อัตราภาษีนิติบุคคล)
บริษัทที่เสียภาษี 20% → เครดิต = ปันผล × 20 ÷ 80 = ปันผล × 1/4
ถ้าขอเครดิต ต้องนำ เงินปันผล + เครดิต มารวมเป็นเงินได้ แล้วหักเครดิตและภาษีที่ถูกหัก 10% ออกจากภาษีที่คำนวณได้
คุ้มเมื่อไร
ทุกเงินปันผล 100 บาท (บริษัทเสียภาษี 20%):
- ต้องรวมเป็นเงินได้ 125 บาท (ปันผล 100 + เครดิต 25)
- ได้หักภาษี 35 บาท (เครดิต 25 + ภาษีที่ถูกหัก 10)
- ภาษีที่เพิ่มขึ้น = 125 × อัตราขั้นสูงสุดของคุณ
| อัตราภาษีขั้นสูงสุด | ภาษีที่เพิ่ม (ต่อปันผล 100) | หักได้ | ผล |
|---|---|---|---|
| 0–10% | 0–12.50 | 35 | ได้คืนเพิ่ม |
| 15% | 18.75 | 35 | ได้คืนเพิ่ม |
| 20% | 25.00 | 35 | ได้คืนเพิ่ม |
| 25% | 31.25 | 35 | ได้คืนเล็กน้อย |
| 30–35% | 37.50–43.75 | 35 | ไม่คุ้ม — ไม่ต้องยื่น |
ตัวอย่าง
เงินเดือน 30,000 บาท + ปันผล 100,000 บาท (ถูกหัก 10,000)
- ถ้าไม่ยื่นปันผล: ภาษีเงินเดือน 1,975 บาท ภาษีปันผลจบที่ 10,000 บาท
- ถ้ายื่นและขอเครดิต: เงินได้เพิ่ม 125,000 บาท ภาษีทั้งปี 8,950 บาท หักเครดิต 25,000 + ภาษีที่ถูกหัก 10,000 + ภาษีจากเงินเดือน 1,975 → ได้เงินคืน 28,025 บาท
เงินเดือน 150,000 บาท + ปันผล 100,000 บาท
- อัตราขั้นสูงสุด 25% → ภาษีเพิ่ม 31,250 บาท หักได้ 35,000 บาท → ได้คืนเพียง 3,750 บาท
- ถ้าอยู่ขั้น 30% ขึ้นไป ไม่ควรนำมายื่น
ลองใส่ตัวเลขของคุณที่ หน้าคำนวณภาษีแบบเต็ม ช่อง "เงินปันผลจากบริษัทในประเทศไทย" ระบบคำนวณเครดิตให้อัตโนมัติ
ข้อควรรู้ก่อนขอเครดิต
- ต้องนำปันผลทั้งปีมารวมทั้งหมด เลือกบางรายการไม่ได้ (ยกเว้นปันผลที่ไม่มีสิทธิ์เครดิต)
- ปันผลจาก กองทุนรวม และ REIT/กองทุนอสังหาฯ ไม่มีสิทธิ์เครดิตภาษี ถ้านำมารวมได้แค่หักภาษี 10% ที่ถูกหัก
- อัตราภาษีนิติบุคคลของบริษัทไม่เท่ากันทุกบริษัท ดูในหนังสือรับรองการจ่ายเงินปันผล (บางบริษัทได้รับยกเว้นภาษี BOI → ไม่มีเครดิต)
- ถ้ามีเงินได้ที่ไม่ใช่เงินเดือนรวมตั้งแต่ 120,000 บาท ต้องเทียบภาษีวิธีที่ 2 (0.5%) ด้วย
ดอกเบี้ยเงินฝาก ต้องยื่นไหม
- ออมทรัพย์: ดอกเบี้ยรวมทุกบัญชีไม่เกิน 20,000 บาทต่อปี ได้รับยกเว้น ส่วนที่เกินธนาคารหัก 15%
- ฝากประจำ: ธนาคารหัก ณ ที่จ่าย 15%
- ดอกเบี้ยที่ถูกหัก 15% เลือกไม่นำมายื่นได้ เช่นเดียวกับปันผล — ถ้าอัตราขั้นสูงสุดของคุณต่ำกว่า 15% การนำมายื่นจะได้ภาษีคืนบางส่วน
- ดอกเบี้ยพันธบัตรออมทรัพย์และสลากออมทรัพย์บางประเภทได้รับยกเว้น ตรวจเงื่อนไขของแต่ละรายการ
คำถามที่พบบ่อย
เงินปันผลต้องยื่นภาษีไหม? ไม่บังคับ ถ้าถูกหัก ณ ที่จ่าย 10% แล้ว เลือกไม่นำมารวมคำนวณได้ แต่ถ้าอัตราภาษีขั้นสูงสุดไม่เกิน 25% การนำมายื่นพร้อมขอเครดิตภาษีมักได้เงินคืน
เครดิตภาษีเงินปันผลคิดยังไง? เงินปันผล × อัตราภาษีนิติบุคคล ÷ (100 − อัตรา) เช่น บริษัทเสียภาษี 20% ปันผล 10,000 บาท เครดิต 2,500 บาท
ปันผลกองทุนรวมได้เครดิตภาษีไหม? ไม่ได้ ปันผลจากกองทุนรวมไม่มีสิทธิ์เครดิตภาษีเงินปันผล ถ้านำมายื่นหักได้เฉพาะภาษี 10% ที่ถูกหักไว้
ดอกเบี้ยออมทรัพย์ต้องเสียภาษีไหม? ดอกเบี้ยออมทรัพย์รวมทุกบัญชีไม่เกิน 20,000 บาทต่อปีได้รับยกเว้น ส่วนที่เกินถูกหัก 15%
Raidaai บันทึกเงินปันผลและดอกเบี้ยเป็นเงินได้ 40(4) ได้ และหน้าคำนวณภาษีคำนวณเครดิตภาษีเงินปันผลให้ ลองเทียบได้ทันทีว่ายื่นหรือไม่ยื่นแบบไหนคุ้มกว่า
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ