Raidaai
ภาษีพยาบาล ค่าเวร OT ค่าตอบแทนพิเศษ คิดยังไง ต้องยื่นแบบไหน
พยาบาลส่วนใหญ่มีรายได้หลายก้อน ทั้งเงินเดือน ค่าเวร OT และค่าตอบแทนจากโรงพยาบาลอื่น สรุปว่าแต่ละก้อนเป็นเงินได้ประเภทไหน ต้องยื่น ภ.ง.ด.90 หรือ 91 ทำไมสิ้นปีอาจต้องจ่ายเพิ่ม พร้อมตัวอย่างตัวเลข
พยาบาลมักมีรายได้มากกว่าเงินเดือน — ค่าเวรนอกเวลา OT ค่าตอบแทนพิเศษ และหลายคนรับเวรที่โรงพยาบาลเอกชนหรือคลินิกอื่นด้วย แต่ละก้อนอาจเป็นเงินได้คนละประเภท ถ้าไม่ได้จดไว้ ตอนยื่นภาษีต้นปีจะรวมตัวเลขยาก และอาจต้องจ่ายเพิ่มโดยไม่ได้เตรียมตัว
สรุปสั้น ๆ: เงินเดือน ค่าเวร และ OT จาก โรงพยาบาลต้นสังกัด มักเป็นเงินได้ 40(1) ส่วนค่าเวรหรือค่าตอบแทนจาก ที่อื่น มักเป็น 40(2) ถูกหัก 3% ทั้งสองประเภทหักค่าใช้จ่ายรวมกันได้ไม่เกิน 100,000 บาท ถ้ามีรายได้จากหลายที่ ให้ยื่น ภ.ง.ด.90
รายได้ของพยาบาล เป็นเงินได้ประเภทไหน
| รายได้ | ประเภทเงินได้ที่พบบ่อย |
|---|---|
| เงินเดือน เงินประจำตำแหน่ง ค่าวิชาชีพ จากต้นสังกัด | 40(1) |
| ค่าเวรนอกเวลา OT ค่าตอบแทนพิเศษ (พ.ต.ส.) จากต้นสังกัด | 40(1) |
| ค่าเวรหรือค่าจ้างจากโรงพยาบาล/คลินิกอื่น (รับเป็นครั้ง) | 40(2) |
| ค่าวิทยากร ค่าสอน เบี้ยประชุม | 40(2) |
| รายได้จากการเปิดคลินิกหรือรับดูแลผู้ป่วยเอง | 40(6) หรือ 40(8) แล้วแต่ลักษณะงาน |
ประเภทที่ใช้ยื่นจริงให้ดูจากช่อง "ประเภทเงินได้" ในหนังสือรับรองการหักภาษี (50 ทวิ) ของผู้จ่ายแต่ละราย อ่านเพิ่มที่ 50 ทวิ คืออะไร
ยื่น ภ.ง.ด.90 หรือ 91
- มีเงินเดือนและค่าเวรจากต้นสังกัดที่เดียว (ทั้งหมดเป็น 40(1)) → ภ.ง.ด.91
- รับเวรที่อื่นด้วย (มี 40(2)) → ภ.ง.ด.90 รวมทุกก้อนไว้ในแบบเดียว
ดูความต่างของสองแบบที่ ภ.ง.ด.90 กับ 91 ต่างกันยังไง
ตัวอย่างตัวเลข ปี 2569
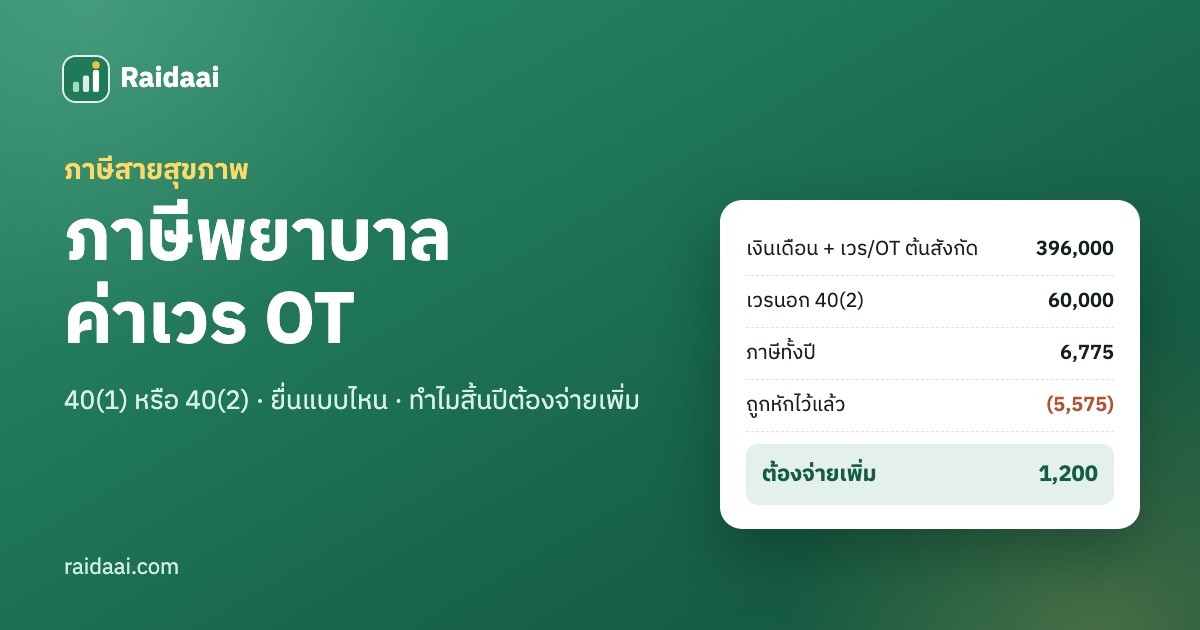
เงินเดือน 25,000 บาท + ค่าเวร/OT จากต้นสังกัดเฉลี่ยเดือนละ 8,000 บาท (40(1)) + รับเวรที่โรงพยาบาลเอกชนเดือนละ 5,000 บาท (40(2) ถูกหัก 3%) หักค่าลดหย่อนส่วนตัว 60,000 บาท และประกันสังคม 10,500 บาท
| บาท | |
|---|---|
| เงินได้ 40(1) ทั้งปี | 396,000 |
| เงินได้ 40(2) ทั้งปี | 60,000 |
| หัก ค่าใช้จ่าย 40(1)+40(2) ไม่เกิน 100,000 | (100,000) |
| หัก ค่าลดหย่อนส่วนตัว + ประกันสังคม | (70,500) |
| เงินได้สุทธิ | 285,500 |
| ภาษีทั้งปี | 6,775 |
| หัก ภาษีที่ต้นสังกัดหักจากเงินเดือน | (3,775) |
| หัก ภาษีที่ถูกหัก 3% จากเวรนอก | (1,800) |
| ต้องจ่ายเพิ่มตอนยื่น | 1,200 |
ทำไมต้องจ่ายเพิ่ม: ต้นสังกัดหักภาษีเหมือนคุณมีรายได้จากที่เดียว และค่าเวรนอก 40(2) ไม่ได้หักค่าใช้จ่ายเพิ่ม เพราะเพดาน 100,000 บาทถูกใช้เต็มตั้งแต่เงินเดือน เวรนอก 60,000 บาทจึงเสียภาษีเต็มที่ 5% (3,000 บาท) แต่ถูกหักไว้แค่ 3% (1,800 บาท)
ถ้ามีประกันชีวิต 20,000 บาท และซื้อ RMF 30,000 บาท ภาษีทั้งปีลดเหลือ 4,275 บาท → ได้เงินคืน 1,300 บาท แทนการจ่ายเพิ่ม ลองคำนวณที่ ซื้อ RMF ลดภาษีได้เท่าไร
เคล็ดลับสำหรับพยาบาล
- จดค่าเวรทุกเดือน แยกตามโรงพยาบาลที่จ่าย ค่าเวรนอกมักจ่ายเป็นงวดเล็ก ๆ หลายครั้ง รวมเองตอนสิ้นปียาก
- ขอ 50 ทวิ จากทุกที่ที่รับเวร ตั้งแต่ต้นปี บางที่ออกให้ทีละเดือน บางที่ต้องขอเอง
- ตรวจยอดใน 50 ทวิ กับเงินที่ได้รับจริง เงินที่โอนเข้าบัญชีเป็นยอดหลังหักภาษีแล้ว ยอดที่ยื่นต้องเป็นยอดก่อนหัก
- ใช้ค่าลดหย่อนให้ครบ ประกันสังคม ประกันชีวิต ประกันสุขภาพ ลดหย่อนพ่อแม่ — ดู ลดหย่อนบุตร คู่สมรส พ่อแม่
ถ้าทำงานเหมือนแพทย์ที่มีรายได้วิชาชีพอิสระ 40(6) ดูเพิ่มที่ ภาษีหมอ 40(6) และเครื่องคิดเลข ภาษีแพทย์
คำถามที่พบบ่อย
ค่าเวรพยาบาลเป็นเงินได้ประเภทไหน? ค่าเวรจากโรงพยาบาลต้นสังกัดมักเป็น 40(1) เหมือนเงินเดือน ส่วนค่าเวรจากโรงพยาบาลหรือคลินิกอื่นที่รับเป็นครั้งคราวมักเป็น 40(2) ดูประเภทที่แน่นอนใน 50 ทวิ ของผู้จ่าย
รับเวรนอกแล้วถูกหัก 3% ต้องยื่นภาษีอีกไหม? ต้องยื่น ภ.ง.ด.90 รวมกับเงินเดือน ภาษี 3% ที่ถูกหักเป็นภาษีจ่ายล่วงหน้า ถ้าภาษีจริงสูงกว่าต้องจ่ายเพิ่ม ถ้าต่ำกว่าได้คืน
พยาบาลต้องยื่น ภ.ง.ด.94 ไหม? ส่วนใหญ่ไม่ต้อง เพราะเงินเดือน 40(1) และค่าเวร 40(2) ไม่ต้องยื่นครึ่งปี ยกเว้นมีรายได้ 40(5)–40(8) เช่น ค่าเช่าหรือรายได้จากธุรกิจเกิน 60,000 บาทในครึ่งปีแรก
ค่าตอบแทนพิเศษ พ.ต.ส. ต้องเสียภาษีไหม? เป็นเงินได้ 40(1) ที่ต้องนำมารวมคำนวณภาษี ปกติต้นสังกัดรวมไว้ใน 50 ทวิ ประจำปีแล้ว
Raidaai ทำมาเพื่อคนสายสุขภาพที่มีรายได้หลายทาง: บันทึกเงินเดือนและค่าเวรแยกตามโรงพยาบาล แยกประเภท 40(1)/40(2) อัตโนมัติจากข้อมูลผู้จ่าย พิมพ์บันทึกในแชต LINE ได้ และรู้ล่วงหน้าว่าสิ้นปีต้องจ่ายเพิ่มเท่าไร
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ