Raidaai
RMF กับ Thai ESG ซื้ออะไรดี ลดหย่อนภาษีปี 2569 ได้เท่าไร
เทียบ RMF กับ Thai ESG แบบเข้าใจง่าย: เพดานลดหย่อน เงื่อนไขการถือ และภาษีที่ลดได้จริงตามขั้นภาษีของคุณ พร้อมตัวอย่างคำนวณ และสิ่งที่ต้องรู้ก่อนซื้อภายใน 31 ธันวาคม
ปลายปีเป็นช่วงที่คนค้นหา "ซื้อ RMF เท่าไรดี" และ "Thai ESG ลดหย่อนได้เท่าไร" มากที่สุด ทั้งสองกองทุนลดภาษีได้ แต่เพดานและเงื่อนไขต่างกัน บทความนี้เทียบให้เห็นทีละข้อ พร้อมวิธีคิดว่าซื้อแล้ว ภาษีลดลงจริงเท่าไร ซึ่งขึ้นกับขั้นภาษีของคุณ ไม่ใช่ยอดที่ซื้อ
สรุปสั้น ๆ: ทั้ง RMF และ Thai ESG ลดหย่อนได้ไม่เกิน 30% ของเงินได้ RMF รวมกับกลุ่มเงินออมเพื่อเกษียณไม่เกิน 500,000 บาท และต้องถือถึงอายุ 55 ปี ส่วน Thai ESG มีเพดานแยก 300,000 บาท ถือสั้นกว่า ภาษีที่ลดได้ = ยอดที่ใช้ลดหย่อน × อัตราภาษีขั้นสูงสุดของคุณ
เทียบ RMF กับ Thai ESG
| RMF | Thai ESG | |
|---|---|---|
| เพดานลดหย่อน | 30% ของเงินได้ | 30% ของเงินได้ และไม่เกิน 300,000 บาท |
| เพดานรวม | รวมกับกองทุนสำรองเลี้ยงชีพ กบข. กอช. ประกันบำนาญ ไม่เกิน 500,000 บาท | แยกของตัวเอง ไม่นับรวมกลุ่ม 500,000 |
| ระยะเวลาถือ | ไม่น้อยกว่า 5 ปี และขายได้เมื่ออายุครบ 55 ปี | ถือครบตามระยะเวลาที่กำหนด (ปีที่ซื้อตั้งแต่ 2568 คือ 5 ปีนับจากวันซื้อ) |
| ต้องซื้อทุกปีไหม | ไม่ต้องซื้อทุกปี (เงื่อนไขเดิมเรื่องซื้อต่อเนื่องยกเลิกแล้ว) | ไม่ต้อง |
| ลงทุนในอะไร | เลือกได้หลายแบบ ทั้งตราสารหนี้ หุ้น ต่างประเทศ | หุ้นและตราสารหนี้ไทยที่เน้นความยั่งยืน (ESG) |
เงื่อนไขของกองทุนเปลี่ยนได้ตามประกาศแต่ละปี ตรวจรายละเอียดล่าสุดกับ บลจ. ก่อนซื้อทุกครั้ง
ซื้อแล้วภาษีลดเท่าไร
ภาษีไทยคิดแบบขั้นบันได ค่าลดหย่อนที่เพิ่มขึ้นจะลดเงินได้สุทธิจากขั้นบนสุดลงมา ภาษีที่ลดได้จึงเท่ากับ ยอดที่ใช้ลดหย่อน × อัตราภาษีขั้นสูงสุดของคุณ (จนกว่าเงินได้สุทธิจะลดลงไปขั้นที่ต่ำกว่า)
| อัตราภาษีขั้นสูงสุด | ซื้อ 10,000 บาท ภาษีลดประมาณ | ซื้อ 100,000 บาท ภาษีลดประมาณ |
|---|---|---|
| 0% (ยังไม่เสียภาษี) | 0 | 0 |
| 5% | 500 | 5,000 |
| 10% | 1,000 | 10,000 |
| 15% | 1,500 | 15,000 |
| 20% | 2,000 | 20,000 |
| 25% | 2,500 | 25,000 |
ถ้ายังไม่ต้องเสียภาษี การซื้อเพื่อลดหย่อนไม่ช่วยอะไร ดูว่าเงินเดือนเท่าไรเริ่มเสียภาษีที่ เงินเดือนเท่าไรต้องเสียภาษี
ตัวอย่างคำนวณ ปี 2569
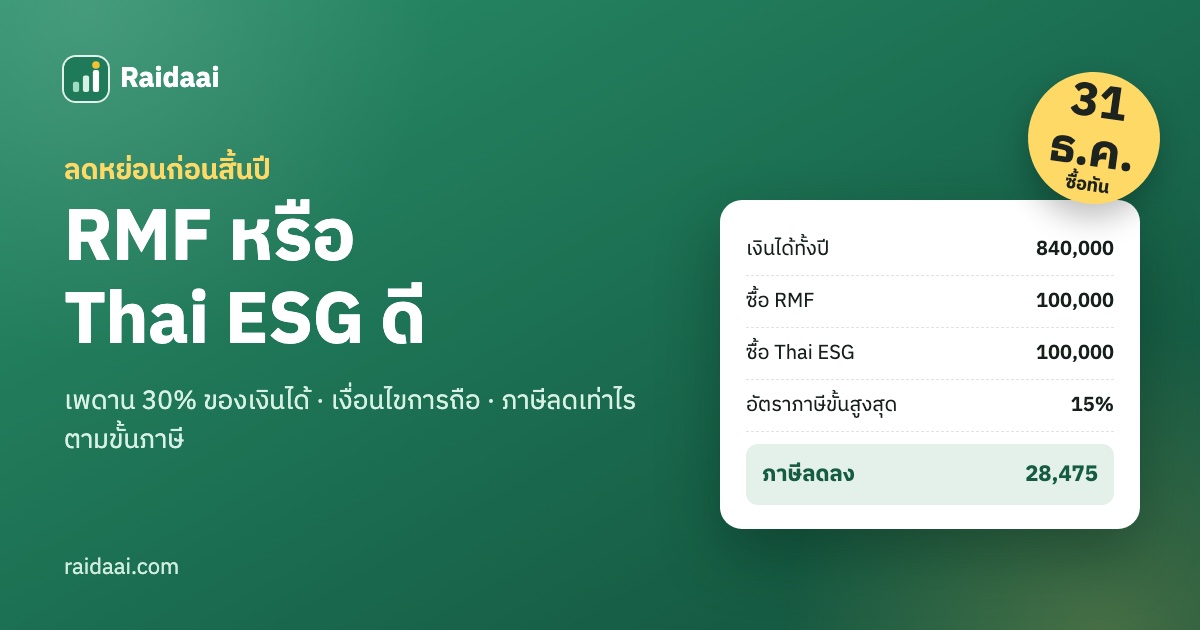
เงินเดือน 60,000 บาท โบนัส 120,000 บาท (เงินได้ทั้งปี 840,000 บาท) หักค่าลดหย่อนส่วนตัว 60,000 บาท และประกันสังคม 10,500 บาท
- เงินได้สุทธิ 669,500 บาท ภาษีทั้งปี 52,925 บาท อัตราขั้นสูงสุด 15%
- ซื้อ RMF หรือ Thai ESG ได้อย่างละไม่เกิน 252,000 บาท (30% ของ 840,000)
| ซื้อ | ภาษีลดลง |
|---|---|
| RMF 50,000 | 7,500 |
| RMF 100,000 | 15,000 |
| Thai ESG 100,000 | 15,000 |
| RMF 100,000 + Thai ESG 100,000 | 28,475 |
ซื้อทั้งสองอย่างรวม 200,000 บาท ภาษีลด 28,475 บาท ไม่ใช่ 30,000 เพราะเงินได้สุทธิลดลงจนส่วนหนึ่งตกไปอยู่ขั้น 10% — ยิ่งซื้อมาก ภาษีที่ลดได้ต่อทุก 10,000 บาทจะลดลงเมื่อข้ามขั้น
ลองใส่เงินเดือนของคุณที่ ซื้อ RMF ลดภาษีได้เท่าไร หรือ Thai ESG ลดภาษีได้เท่าไร ระบบบอกยอดสูงสุดที่ซื้อได้และภาษีที่ลดลงทันที
เลือกซื้ออะไรดี
- อยากถือสั้นกว่า → Thai ESG ถือ 5 ปีแล้วขายได้ ไม่ต้องรออายุ 55
- มีกองทุนสำรองเลี้ยงชีพหรือ กบข. เยอะแล้ว → เช็กเพดาน 500,000 บาทก่อนซื้อ RMF เพราะนับรวมกัน Thai ESG ไม่โดนเพดานนี้
- วางแผนเกษียณระยะยาว → RMF เลือกนโยบายลงทุนได้หลากหลายกว่า
- ใช้สิทธิ์ทั้งสองอย่าง → ซื้อได้ทั้งคู่ เพดานแยกกัน
ข้อควรระวัง: กองทุนมีความเสี่ยงจากการลงทุน มูลค่าอาจลดลงได้ และถ้าขายผิดเงื่อนไขต้องคืนภาษีที่เคยได้ลดหย่อนพร้อมเงินเพิ่ม บทความนี้เป็นข้อมูลด้านภาษี ไม่ใช่คำแนะนำการลงทุน
ต้องซื้อภายในวันไหน
ต้องซื้อให้รายการสำเร็จ ภายในปีภาษีนั้น ซื้อวันที่ 2 มกราคมจะนับเป็นค่าลดหย่อนของปีใหม่ วันที่ 31 ธันวาคมมักเป็นวันหยุด บลจ. และธนาคารจะตัดรอบที่วันทำการสุดท้ายของปี ควรซื้อเผื่อเวลาอย่างน้อย 1–2 สัปดาห์ ดูเช็กลิสต์อื่นที่ วางแผนภาษีปลายปี
คำถามที่พบบ่อย
ซื้อ RMF เท่าไรถึงจะคุ้ม? ยอดที่คุ้มที่สุดคือยอดที่ทำให้เงินได้สุทธิลดลงจนถึงจุดเริ่มของขั้นภาษีปัจจุบัน ส่วนที่ซื้อเกินจากนั้นยังลดภาษีได้แต่ในอัตราที่ต่ำลง และไม่ควรซื้อเกิน 30% ของเงินได้เพราะส่วนที่เกินใช้ลดหย่อนไม่ได้
ซื้อ RMF และ Thai ESG พร้อมกันได้ไหม? ได้ เพดานแยกกัน RMF ไม่เกิน 30% ของเงินได้ (รวมกลุ่มเกษียณไม่เกิน 500,000 บาท) และ Thai ESG ไม่เกิน 30% ของเงินได้และไม่เกิน 300,000 บาท
ยังไม่ต้องเสียภาษี ควรซื้อ RMF หรือ Thai ESG ไหม? ในแง่ภาษีไม่ได้ประโยชน์ เพราะภาษีเป็นศูนย์อยู่แล้ว ถ้าจะลงทุนให้พิจารณาจากเป้าหมายการลงทุนและความเสี่ยง ไม่ใช่สิทธิลดหย่อน
ขาย RMF ก่อนอายุ 55 ได้ไหม? ขายได้ แต่ผิดเงื่อนไข ต้องคืนภาษีที่เคยได้ลดหย่อนย้อนหลัง 5 ปีพร้อมเงินเพิ่ม และกำไรจากการขายต้องนำไปเสียภาษี
Raidaai ประมาณภาษีทั้งปีจากรายได้ที่บันทึกไว้ และบอกว่าแต่ละรายการลดหย่อนยังซื้อเพิ่มได้อีกเท่าไร ภาษีจะลดลงเท่าไร — ดูได้ทั้งในเว็บและพิมพ์ "ลดหย่อน" ในแชต LINE
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีเฉพาะบุคคล — ตรวจสอบประกาศของกรมสรรพากรล่าสุดก่อนยื่นแบบ